Morosos VIP, factura colectiva
Los famosos ponen el clic; los 16.138 millones pendientes ponen el problema. Radiografía crítica de la lista de grandes deudores de Hacienda publicada en 2025 y de su incómoda comparación con 2024.
No es una gala, aunque a veces se lea como si lo fuera. La lista de morosos sirve para recordar que las deudas tributarias relevantes tienen nombre, pero sobre todo tiene una función mucho menos fotogénica: mostrar dónde se atasca la recaudación y cuánto cuesta rescatarla.
EL DATO QUE PINCHA LA ALFOMBRA ROJA En la edición publicada en 2025 figuraban 5.997 deudores, un 1,4 % menos que un año antes, pero la deuda total publicada subía hasta 16.138 millones de euros: un 5,9 % más.
1. La lista no es una lista negra de famosos
Cada junio, cuando Hacienda publica su relación de grandes deudores, el país activa su mecanismo favorito: buscar nombres conocidos, hacer capturas de pantalla y convertir una herramienta tributaria en una mezcla de crónica social y tertulia económica. Es comprensible. Un cantante, un futbolista o una figura de televisión generan más conversación que una sociedad concursada cuyo nombre parece una contraseña de wifi. Pero también es una forma excelente de mirar el problema por el extremo equivocado.
La edición publicada el 27 de junio de 2025 no era una lista de celebridades ni una clasificación de “malos españoles”. Era la aplicación de un mecanismo previsto en el artículo 95 bis de la Ley General Tributaria: publicidad de deudas y sanciones tributarias pendientes que superan 600.000 euros, que no fueron pagadas al terminar el plazo voluntario y que no están aplazadas ni suspendidas. Es decir, un instrumento de presión reputacional y de transparencia, no un tribunal televisivo.
Y conviene subrayarlo porque es el matiz que menos titulares da: aparecer en la relación no equivale, por sí solo, a una condena penal por delito fiscal. La lista habla de deudas o sanciones tributarias en las condiciones legales de publicación; no cuenta, por sí misma, toda la historia económica, procesal o patrimonial de cada caso. La ironía es que pedir este matiz parece casi impopular: es más fácil indignarse en 280 caracteres que leer el artículo 95 bis.
2. Menos deudores, más deuda: el problema se concentra
La comparación con la edición publicada en 2024 deja una fotografía incómoda. En 2025 bajó el número de incluidos, pero aumentó el importe total de la deuda. Traducido a lenguaje no burocrático: hay menos asientos en la sala, pero las sillas pesan más. La lista pierde 87 nombres y gana 901 millones de euros de deuda publicada.
El fenómeno importa porque obliga a abandonar dos simplificaciones. La primera: “si hay menos nombres, el problema mejora”. No necesariamente. La segunda: “todo ese dinero está a punto de entrar en caja”. Tampoco. Una parte muy significativa está ligada a empresas en concurso, patrimonios deteriorados, responsabilidades derivadas o procedimientos prolongados. El listado contabiliza deuda pendiente; el presupuesto necesita cobros reales. Son parientes, pero no gemelos.
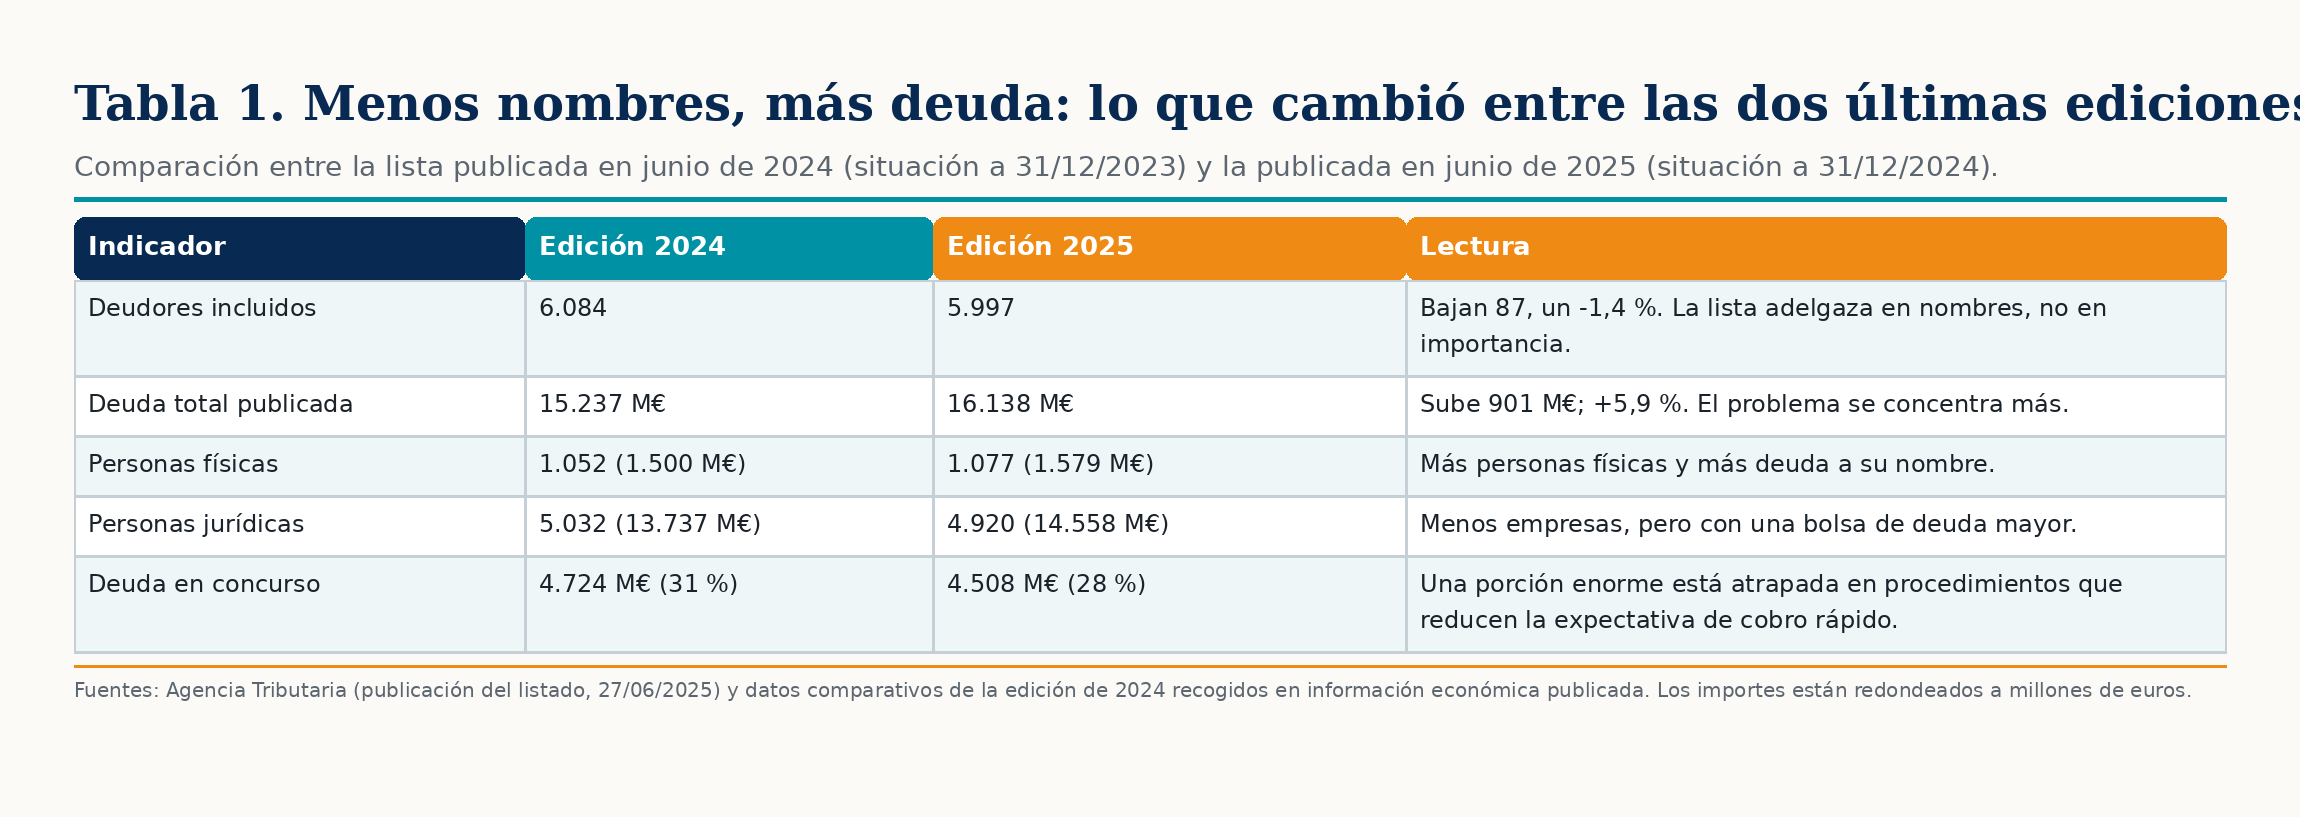
Tabla editorial en imagen. Puede moverse, redimensionarse o sustituirse durante la maquetación.
3. La anécdota que se come el análisis: el famoso de turno
La presencia de caras conocidas funciona como un imán. En la edición de 2025, nombres como Isabel Pantoja, Bertín Osborne, Arda Turan o Paz Vega concentraron titulares. Es lógico: una deuda con una biografía reconocible parece más tangible que un pasivo de cientos de millones alojado en una mercantil en liquidación. Pero es un espejismo editorial. Los famosos dan conversación; la deuda empresarial da volumen.
El lector no debería confundir notoriedad con centralidad económica. Los nombres mediáticos son la puerta de entrada a una conversación que debería terminar en otro sitio: por qué 4.920 personas jurídicas acumulaban 14.558 millones de euros, por qué las deudas concursales representaban 4.508 millones y por qué la recuperación se complica cuando el expediente llega tarde a una empresa ya vacía de activos o enredada en un procedimiento largo.
“El famoso pone rostro a la deuda; la empresa insolvente explica por qué cobrarla no se parece en nada a hacer una lista.”
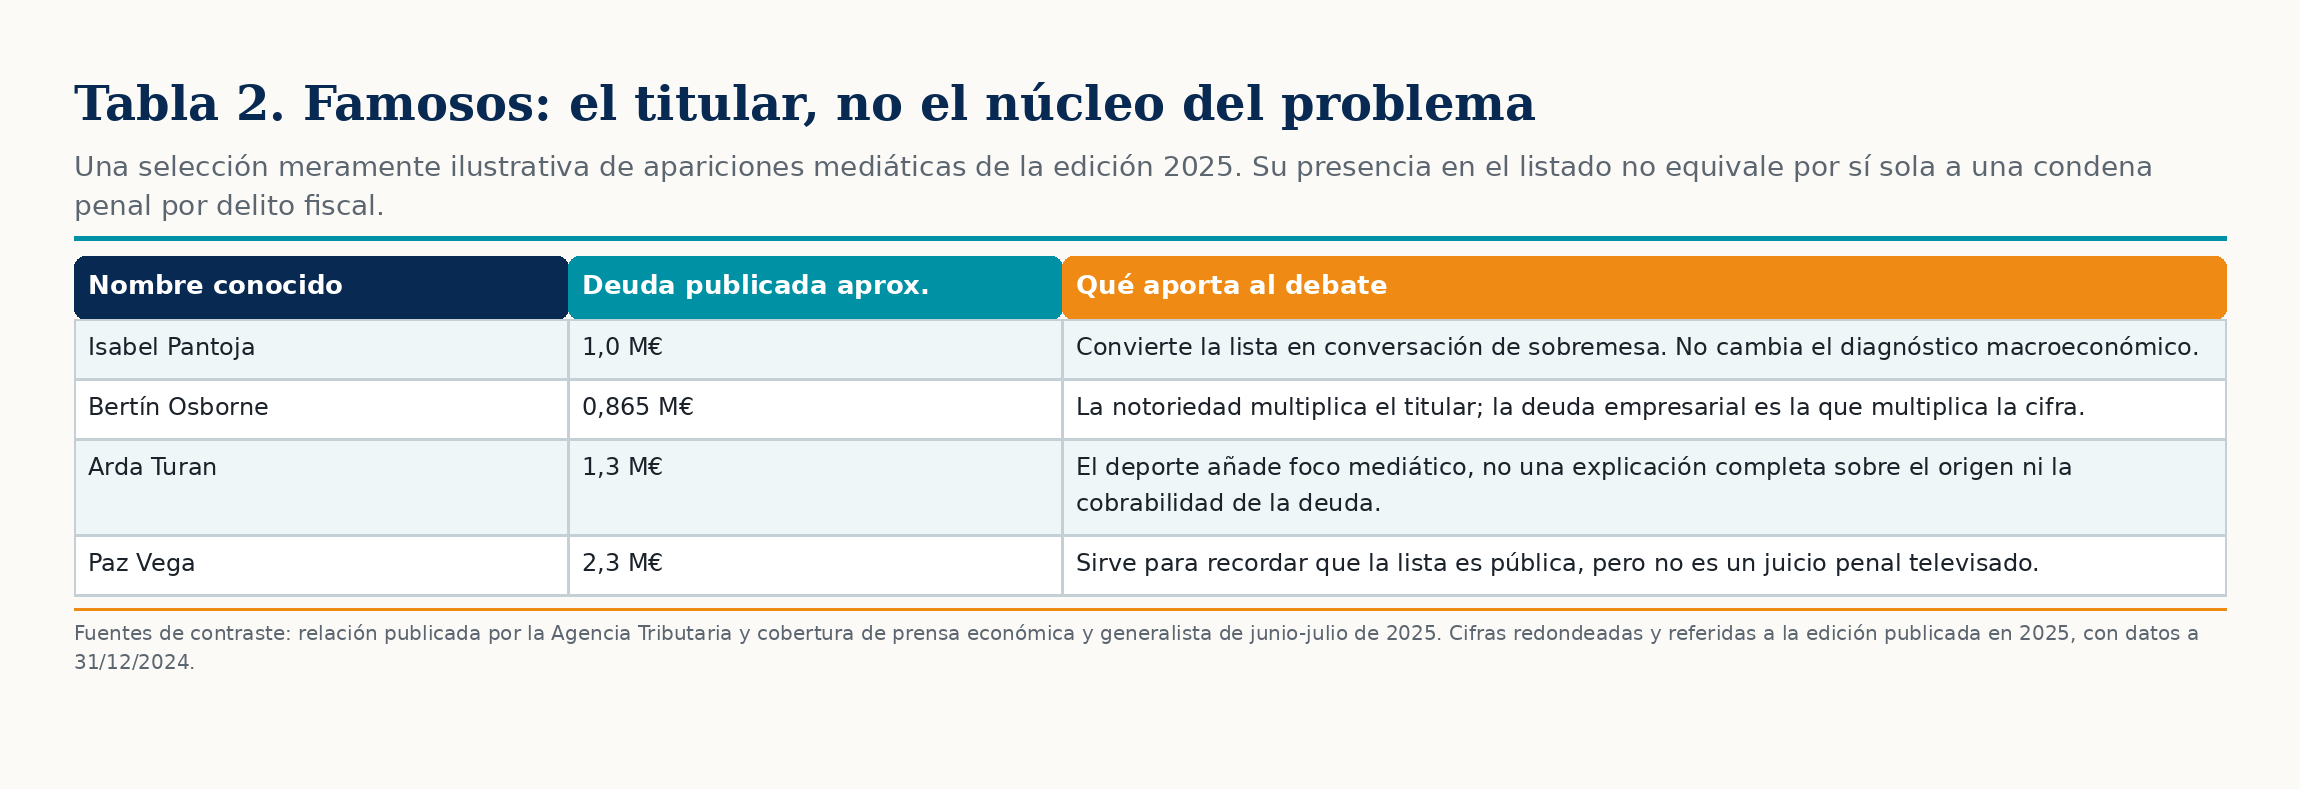
La selección se limita a casos ampliamente difundidos por la prensa al publicarse el listado. La relevancia económica de la lista sigue estando, mayoritariamente, en las sociedades.
4. El verdadero agujero: deuda difícil, deuda duplicada y deuda que envejece
Los 16.138 millones de euros son una cifra poderosa, pero no debe leerse sin notas al pie. La información divulgada distingue entre la deuda total publicada y el efecto de duplicidades cuando concurren deudores principales y responsables solidarios. Eliminadas esas duplicidades, el importe se reducía a 13.697 millones. La diferencia no es un detalle de contable quisquilloso; es el tipo de precisión que evita que una estadística se convierta en un titular con megáfono.
Además, cerca de un tercio de la deuda publicada estaba vinculada a deudores en situación concursal. Esto no significa que sea automáticamente incobrable, pero sí que su cobro deja de ser una operación lineal. Hacienda no está sola en la fila: compite con otros acreedores, se somete a reglas concursales y llega a un patrimonio que puede haber perdido valor. En esas condiciones, anunciar 4.508 millones pendientes tiene algo de promesa de lotería: la cifra existe; convertirla en ingreso es otro partido.
Desde la perspectiva de un técnico de Hacienda, el problema no es únicamente detectar el impago. Es actuar antes de que el crédito tributario entre en la fase de arqueología empresarial. Cada mes que pasa, cada activo que se deprecia y cada estructura que se deshace convierte una deuda exigible en una deuda más cara de perseguir y más difícil de cobrar.
5. Derecho, no espectáculo: lo que la lista cuenta y lo que calla
La publicidad de deudores tiene una lógica constitucionalmente delicada: busca incentivar el cumplimiento y reforzar la eficacia recaudatoria, pero afecta a la reputación de personas y empresas. De ahí que la lectura jurídica deba ser menos excitada que el titular de portada. La inclusión requiere condiciones legales concretas, existe un trámite de alegaciones y no todas las deudas pendientes entran en el listado.
No aparece quien simplemente discute una liquidación si la deuda está suspendida; tampoco quien ha obtenido un aplazamiento en los términos aplicables. Y salir del listado tampoco debe interpretarse automáticamente como “pagó hasta el último céntimo”: puede responder a un pago, a un aplazamiento, a una suspensión o a cambios en la situación jurídica que impiden la publicación. Es una fotografía, no un documental de diez temporadas.
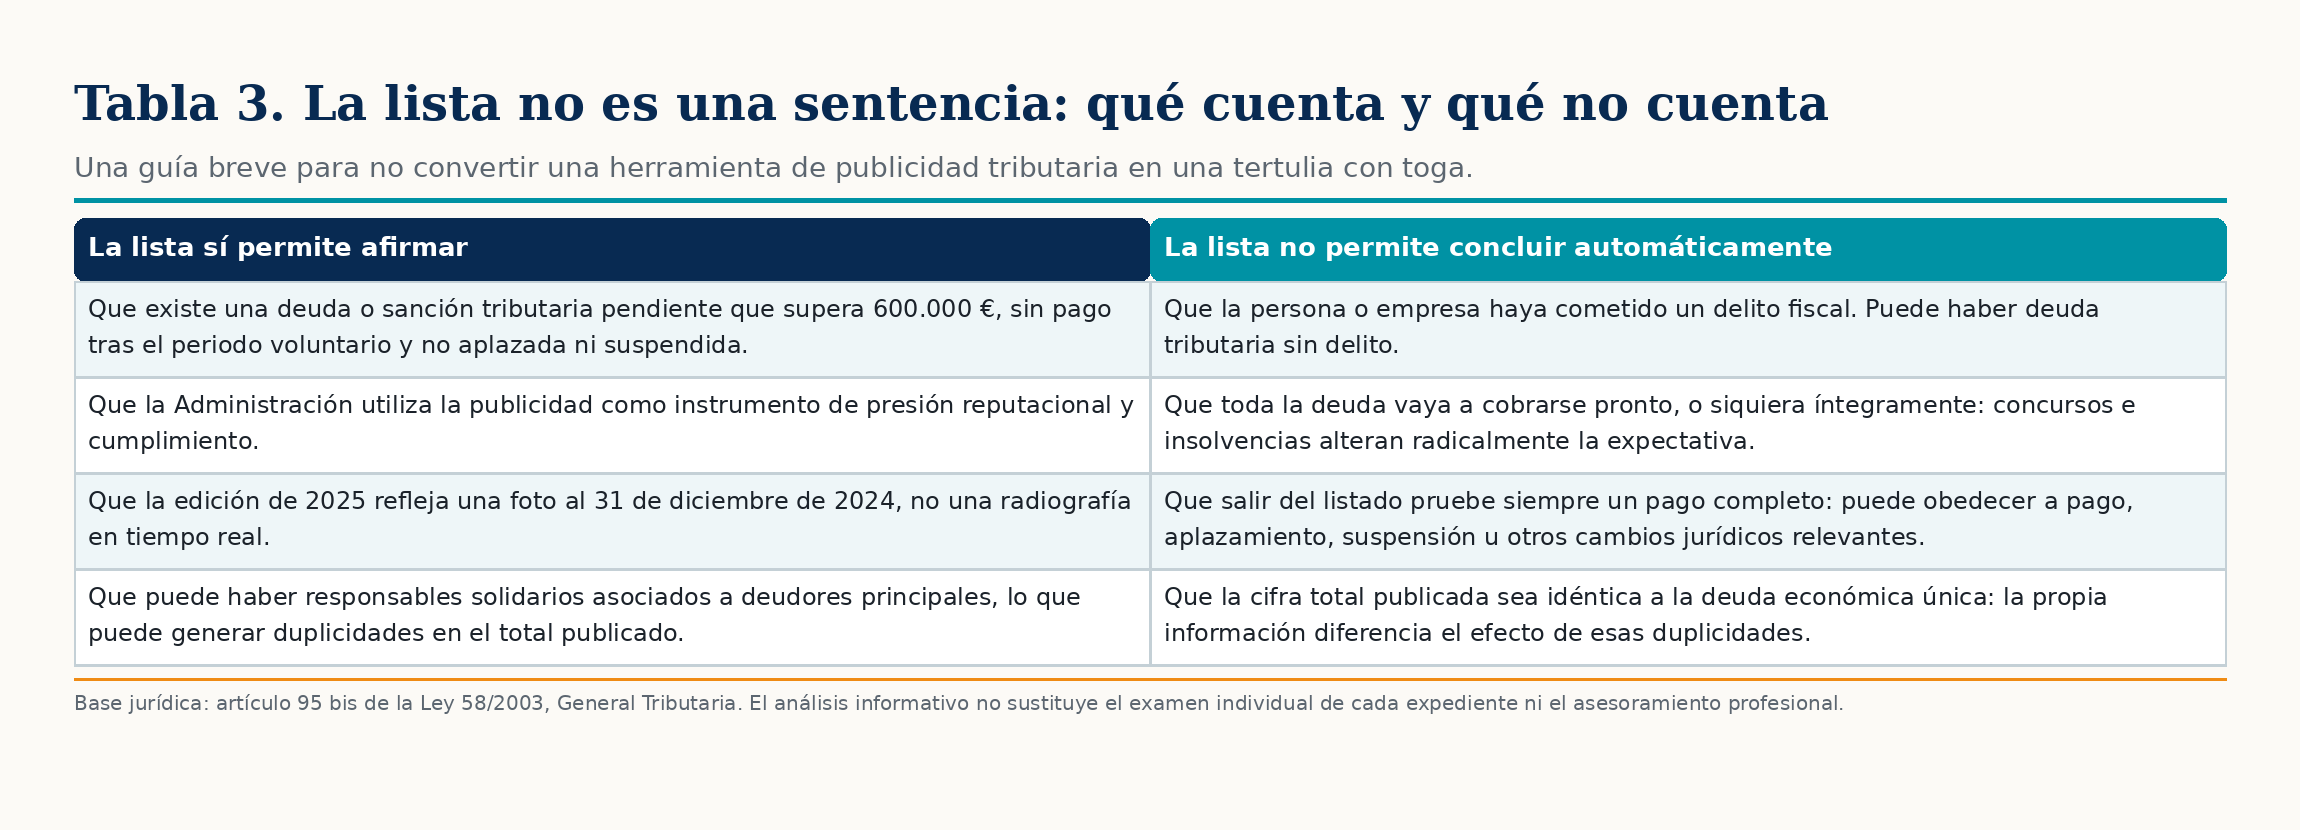
La clave editorial es sencilla: informar con claridad no exige convertir una relación administrativa en un juicio moral sin expediente.
6. ¿Funciona publicar nombres? Solo si después se cobra mejor
Aquí llega la pregunta incómoda. La lista genera atención, y la atención puede producir pagos preventivos o presión reputacional. Pero una política de recaudación no debería medirse por el número de menciones en redes sociales ni por el tamaño de las letras en un periódico. Debería medirse por cuánto se recupera, cuánto se evita que nazca y cuánto tarda una deuda relevante en volverse casi irreparable.
El propio debate de 2025 ofrece pistas. La salida de cientos de deudores puede deberse a pagos, pero también a aplazamientos, suspensiones o variaciones que impiden la publicación. En paralelo, las entradas reflejan que el sistema sigue generando nuevos expedientes de alto volumen. La lista ayuda a iluminar el escaparate, pero la eficacia se juega en la trastienda: selección temprana de riesgos, vigilancia patrimonial, coordinación concursal, derivación de responsabilidad cuando procede y rapidez antes de que el dinero se convierta en humo jurídico.
La ironía, por tanto, no debería ir contra quien figura sin conocer el expediente, sino contra la comodidad colectiva de creer que publicar la deuda equivale a cobrarla. Publicar es una herramienta. Recaudar es el objetivo. Confundir ambas cosas es como inaugurar una caja registradora y dar por hecho que ya está llena.
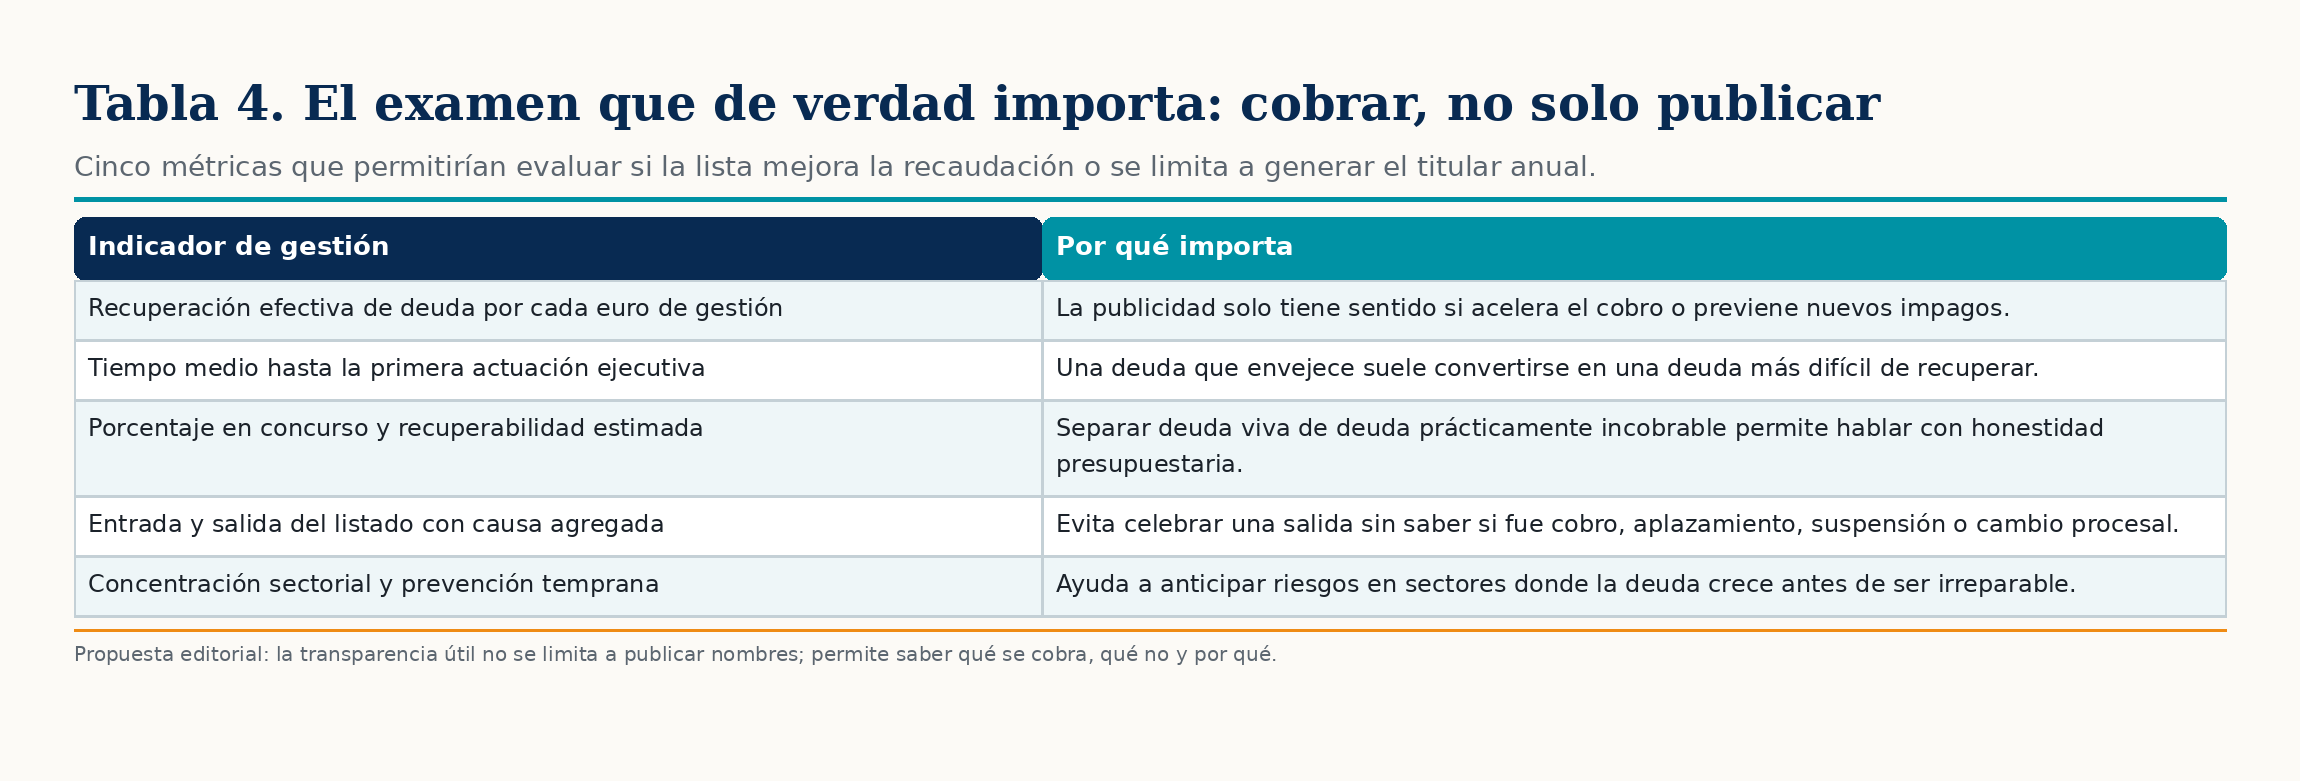
Una lista de deudores útil debe servir para mejorar la recaudación, no sólo para renovar el catálogo anual de indignaciones.
7. Conclusión: la factura de los impagos no se evapora
La lista de grandes deudores de 2025 deja una conclusión poco glamurosa: el gran problema no son los famosos que permiten titular con picante, sino el volumen de deuda empresarial, su concentración y la dificultad objetiva de convertirla en cobro. Cuando hay 16.138 millones publicados, 4.508 millones asociados a deudores en concurso y un volumen relevante de responsabilidades y duplicidades, la recaudación exige algo más que una nota de prensa anual.
Un sistema tributario gana legitimidad cuando protege a quien cumple, actúa con garantías frente a quien no paga y explica con honestidad qué parte de la deuda es recuperable, cuál está judicializada y cuál llega demasiado tarde. La mordacidad cabe, claro: si el impago tuviera alfombra roja, cada junio habría gala. Pero la política fiscal seria empieza cuando se apagan los focos y se mira la caja.
“La lista puede dar titulares. La equidad fiscal exige que dé también resultados.”