
Autónomo o S.L.: la decisión que puede proteger tu negocio… o complicarte la vida
No elijas por moda ni por miedo: elige por riesgo, caja y ambición empresarial
| INTRODUCCIÓN En España, elegir entre darse de alta como autónomo o constituir una Sociedad Limitada no debería depender de lo que diga un conocido, de lo que haga la competencia o del tópico de “con una S.L. pago menos”. La decisión correcta depende de cuánto riesgo asumes, cuánto beneficio generas, cuánto dinero necesitas retirar y hasta dónde quieres hacer crecer el negocio. |
|---|
1. La falsa pregunta: “¿Qué me conviene para pagar menos?”
El error empieza cuando el emprendedor plantea la decisión solo desde el impuesto. Esa mirada es demasiado corta. La pregunta importante no es únicamente cuánto se paga hoy, sino qué estructura soportará mejor el negocio mañana.
Ser autónomo ofrece rapidez, sencillez y bajo coste de arranque. La Sociedad Limitada ofrece más estructura, mejor separación patrimonial y mayor capacidad para crecer. Ninguna opción es mejor por sí misma: hay negocios que todavía necesitan ligereza y negocios que ya necesitan armadura.
| IDEA CLAVE El autónomo es una buena puerta de entrada. La S.L. es una buena estructura de crecimiento. |
|---|
2. Cuadro ejecutivo: Autónomo vs S.L.
| Factor de decisión | Autónomo | Sociedad Limitada |
|---|---|---|
| Velocidad para empezar | Alta | Media |
| Coste inicial | Bajo | Medio |
| Gestión administrativa | Más sencilla | Más exigente |
| Fiscalidad principal | IRPF | Impuesto sobre Sociedades |
| Responsabilidad patrimonial | Personal e ilimitada | Limitada al patrimonio social, con matices |
| Imagen ante bancos y grandes clientes | Profesional individual | Estructura empresarial |
| Entrada de socios | Poco recomendable | Natural y ordenada |
| Contratación de empleados | Posible | Más estructurada |
| Reinversión de beneficios | Menos eficiente si el beneficio crece | Más interesante si el dinero se queda en la empresa |
| Escalabilidad | Limitada | Alta |
| Si tu prioridad es… | Suele encajar mejor… |
|---|---|
| Empezar rápido | Autónomo |
| Probar mercado | Autónomo |
| Trabajar solo | Autónomo |
| Proteger patrimonio | S.L. |
| Incorporar socios | S.L. |
| Contratar equipo | S.L. |
| Reinvertir beneficios | S.L. |
| Vender o transmitir el negocio en el futuro | S.L. |
3. Gráfico editorial: intensidad de cada opción
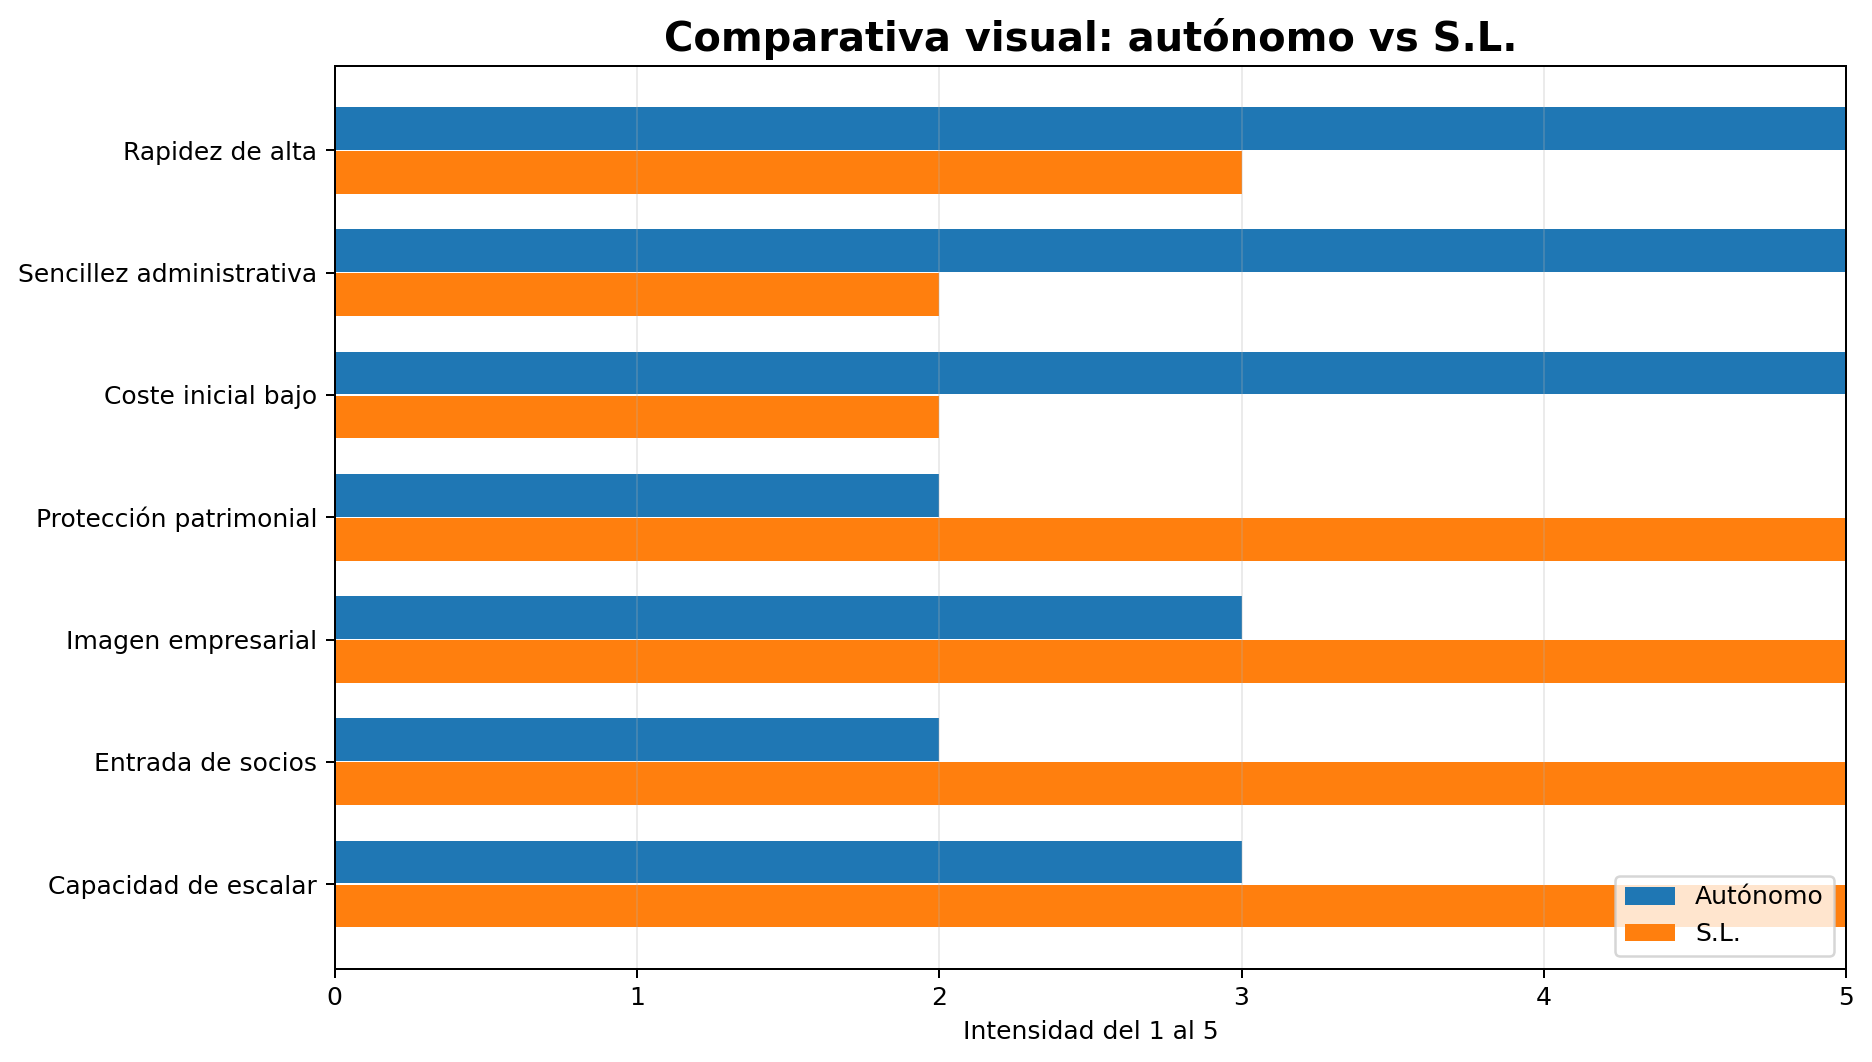
Figura 1. Comparativa visual del 1 al 5: el autónomo gana en agilidad; la S.L. gana en protección, entrada de socios y escalabilidad.
4. Autónomo: rápido, flexible y expuesto
Darse de alta como autónomo tiene sentido cuando el negocio está empezando, la inversión es baja, no hay socios, no hay empleados y el riesgo frente a terceros es limitado. Es una fórmula especialmente útil para profesionales independientes, consultores, técnicos, comerciales, creativos, formadores y pequeños negocios de servicios.
| Ventaja | Impacto práctico |
|---|---|
| Alta más sencilla | Permite empezar antes y con menos trámites |
| Menor coste inicial | Ideal para validar mercado sin grandes gastos |
| Gestión más simple | Menos obligaciones mercantiles que una sociedad |
| Flexibilidad | Buena fórmula para negocios personales o de servicios |
| Control directo | El titular decide sin estructura societaria |
| Inconveniente | Riesgo real |
|---|---|
| Responsabilidad personal | Las deudas pueden afectar al patrimonio del titular |
| Menor separación entre negocio y vida personal | Puede haber confusión financiera |
| Peor encaje para socios | No es la fórmula natural para compartir propiedad |
| Menor imagen corporativa | Algunos clientes grandes prefieren contratar sociedades |
| IRPF progresivo | Si el beneficio sube mucho, la tributación puede endurecerse |
| DESTACADO El autónomo es barato para arrancar, pero puede salir caro si el negocio crece sin estructura. |
|---|
5. S.L.: más protección, más imagen y más disciplina
La Sociedad Limitada tiene sentido cuando el negocio ya no es solo autoempleo: empleados, socios, financiación, contratos importantes, inversión relevante, riesgo jurídico o voluntad clara de escalar.
Desde la Ley 18/2022 es posible constituir una Sociedad Limitada con capital social desde 1 euro, aunque eso no significa que crear y mantener una sociedad sea gratis ni que convenga en todos los casos.
| Ventaja | Impacto práctico |
|---|---|
| Responsabilidad limitada | Separa mejor el patrimonio personal del empresarial |
| Mayor imagen empresarial | Mejora percepción ante bancos, clientes y proveedores |
| Entrada de socios | Permite repartir participaciones de forma ordenada |
| Mejor estructura para contratar | Facilita organización laboral y empresarial |
| Reinversión de beneficios | Puede ser más eficiente si el dinero queda dentro |
| Continuidad empresarial | Facilita venta, transmisión o sucesión del negocio |
| Inconveniente | Riesgo real |
|---|---|
| Más obligaciones contables | Requiere contabilidad mercantil completa |
| Más costes de asesoría | Normalmente exige más gestión profesional |
| Cuentas anuales y libros | Mayor formalidad legal y registral |
| El dinero no es del socio | Sacar beneficios exige salario, dividendos u otras vías correctas |
| Responsabilidad del administrador | Puede responder si actúa mal o incumple obligaciones |
| DESTACADO La S.L. protege al empresario ordenado. No protege al imprudente. |
|---|
6. Fiscalidad: el gran mito que confunde a muchos emprendedores
La frase “me hago S.L. porque paga menos impuestos” es peligrosa. Una sociedad tributa por Impuesto sobre Sociedades, pero eso no significa que el socio pueda llevarse el dinero libremente.
En 2026, el tipo general del Impuesto sobre Sociedades es del 25%. Para determinadas microempresas, la Agencia Tributaria recoge tipos reducidos del 19% para los primeros 50.000 euros de base imponible y del 21% para el resto. Las entidades de nueva creación pueden aplicar el 15% en determinados periodos y condiciones.
| Punto fiscal | Autónomo | S.L. |
|---|---|---|
| Impuesto principal | IRPF | Impuesto sobre Sociedades |
| Tipo | Progresivo por tramos | Generalmente fijo, con tipos reducidos en algunos casos |
| Cuándo puede interesar | Si se retira casi todo el beneficio | Si se reinvierte parte importante del beneficio |
| Error habitual | No prever el impacto del IRPF al crecer | Pensar que el dinero de la sociedad es dinero personal |
| Clave de decisión | Beneficio que necesitas para vivir | Beneficio que puedes dejar dentro para crecer |
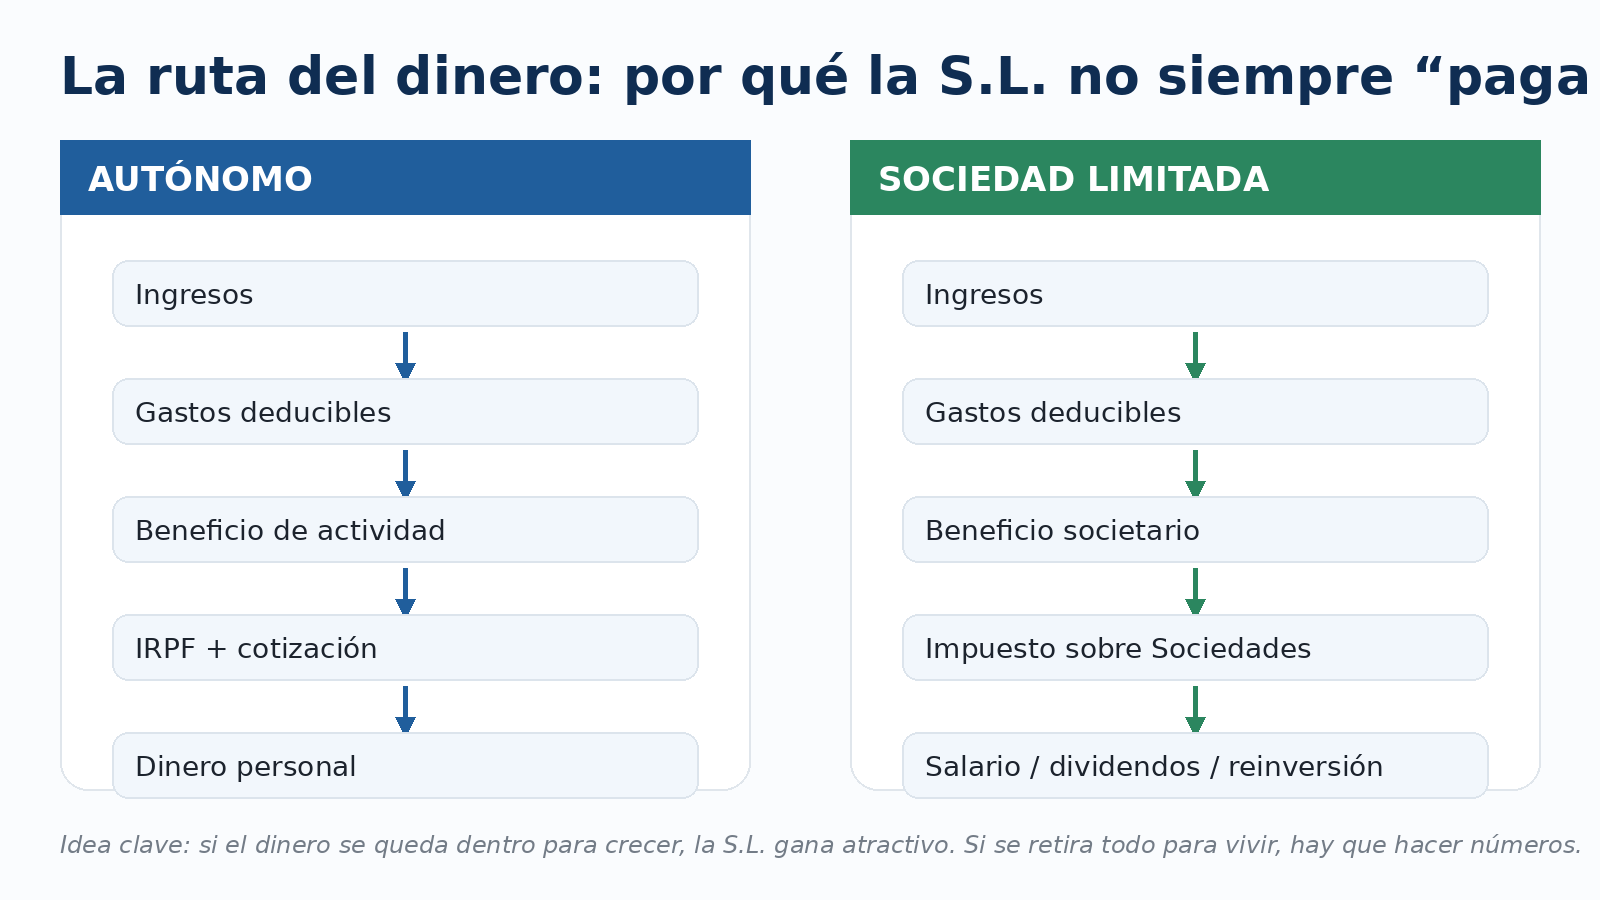
Figura 2. La ruta del dinero: en una S.L. el beneficio pertenece a la sociedad hasta que se retribuye correctamente al socio o se reinvierte.
7. Matriz de decisión: qué conviene según el tipo de negocio
| Tipo de negocio | Opción más probable | Motivo |
|---|---|---|
| Profesional que empieza solo | Autónomo | Bajo coste y simplicidad |
| Freelance con pocos gastos y bajo riesgo | Autónomo | Estructura ligera |
| Consultor con clientes estables pero sin equipo | Autónomo o S.L. | Depende de beneficio, riesgo y reinversión |
| E-commerce con stock, proveedores y logística | S.L. | Mayor riesgo operativo |
| Negocio con socios | S.L. | Reparto claro de propiedad |
| Empresa que va a contratar empleados | S.L. | Mayor estructura laboral |
| Actividad con contratos relevantes | S.L. | Mejor protección y formalidad |
| Proyecto que busca financiación | S.L. | Mayor credibilidad e inversión ordenada |
| Autónomo con beneficios estables y reinversión | Estudiar S.L. | Puede mejorar orden y protección |
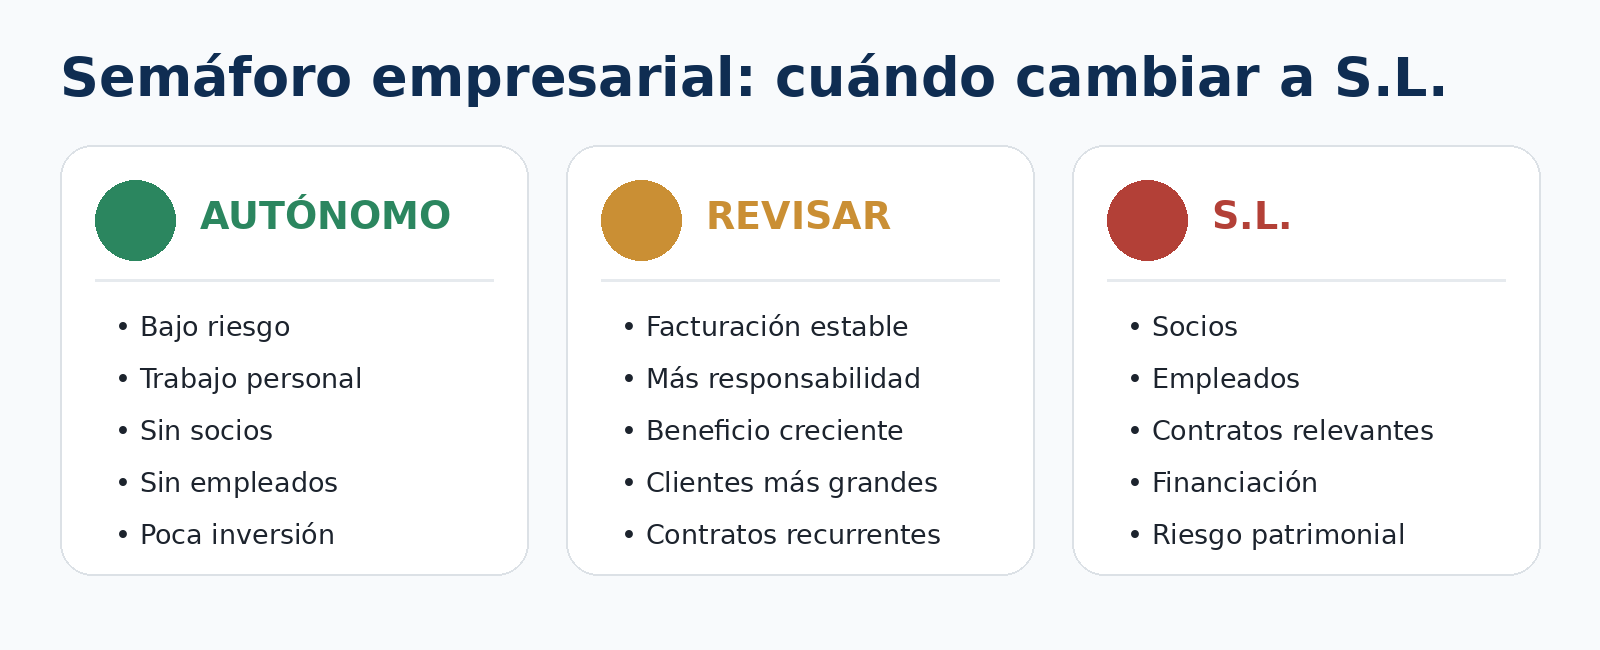
Figura 3. Semáforo empresarial: cuando aparecen socios, empleados, contratos relevantes o riesgo patrimonial, la S.L. empieza a ganar sentido.
8. Árbol de decisión para publicar
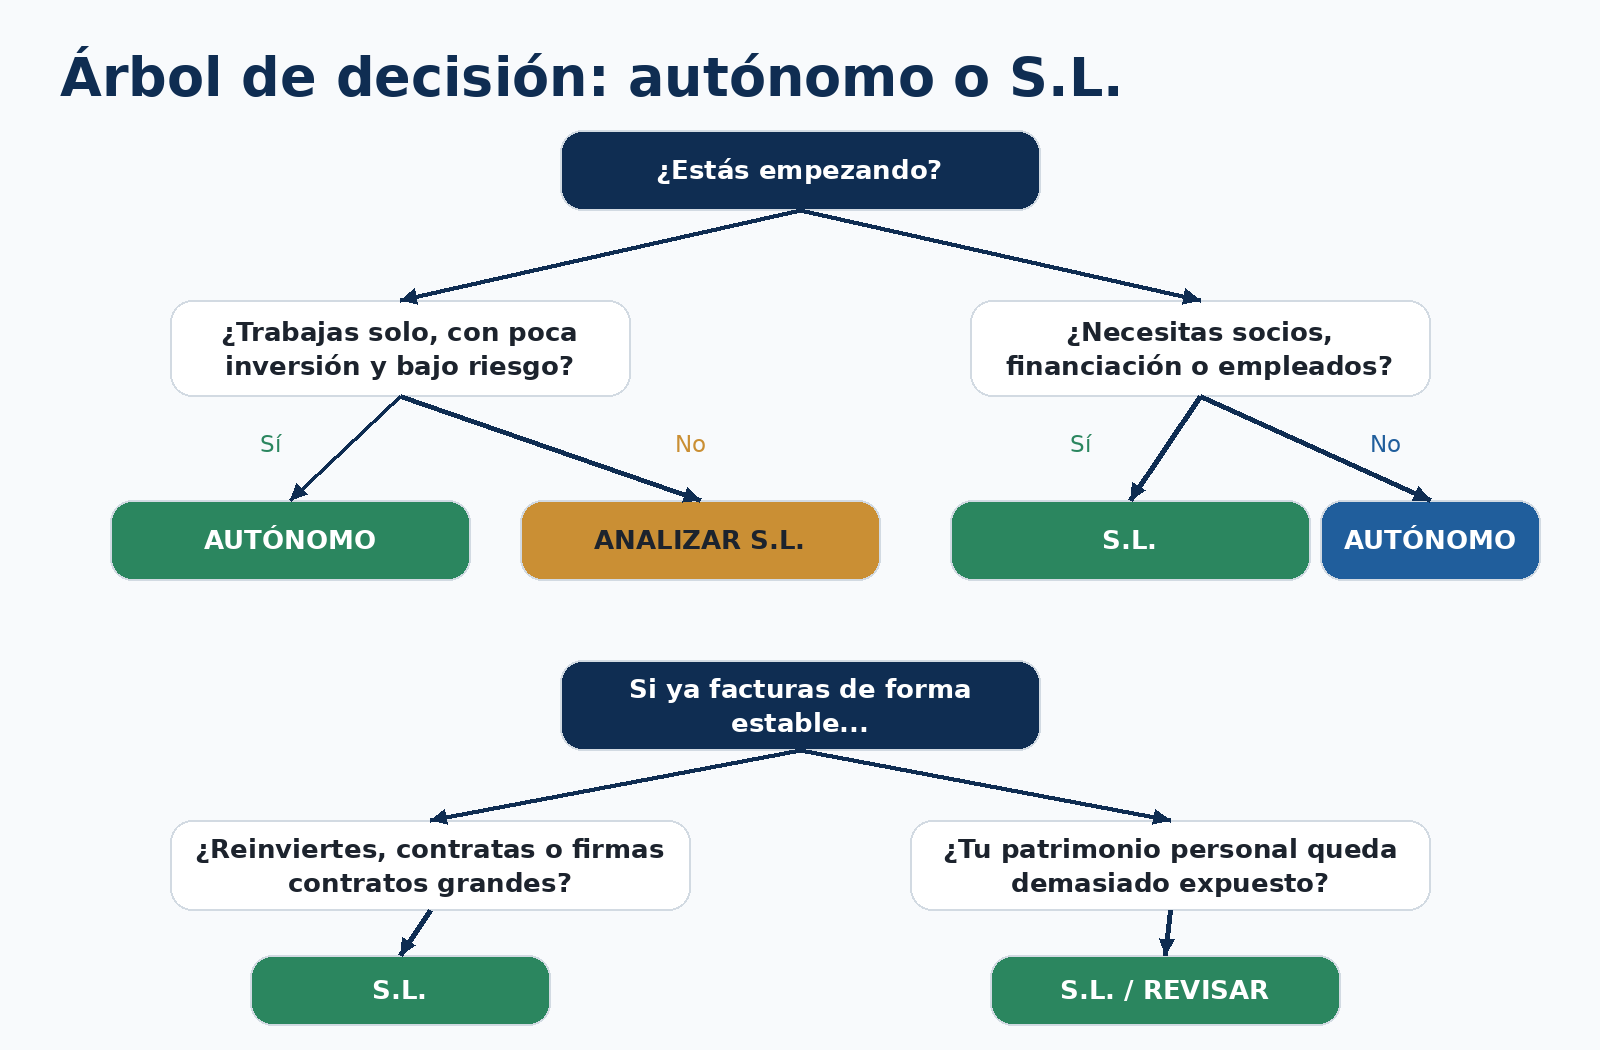
Figura 4. Decisión orientativa: no sustituye el análisis fiscal, laboral y mercantil de cada caso concreto.
9. Las señales de que ha llegado el momento de pasar a S.L.
No hay una cifra mágica. No son 50.000, 80.000 o 120.000 euros de facturación. La decisión depende del margen, del riesgo, de la necesidad de reinvertir y del tipo de actividad.
| Pregunta clave | Si la respuesta es “sí”… |
|---|---|
| ¿Tengo beneficios estables? | Conviene analizar el cambio |
| ¿Reinvierto parte del beneficio? | La S.L. gana atractivo |
| ¿Firmo contratos relevantes? | La S.L. puede proteger mejor |
| ¿Voy a contratar empleados? | La S.L. suele encajar mejor |
| ¿Quiero incorporar socios? | La S.L. es la vía natural |
| ¿Busco financiación? | La S.L. ofrece mejor estructura |
| ¿Mi patrimonio personal está expuesto? | La S.L. debe estudiarse seriamente |
| ¿El negocio ya no depende solo de mí? | Puede ser momento de profesionalizar |
10. Opinión: no montes una S.L. para parecer empresario
La S.L. no es una medalla. Tampoco es un refugio fiscal automático. Es una herramienta jurídica y empresarial que exige orden, contabilidad, disciplina y separación clara entre la caja de la empresa y la caja personal.
El autónomo, por su parte, no es una categoría menor. Es una fórmula potente para iniciar actividad, facturar servicios, validar mercado y construir una base de clientes sin asumir una estructura innecesaria.
El problema no está en ser autónomo o tener una S.L. El problema está en usar una forma jurídica que ya no corresponde al tamaño, riesgo o ambición del negocio.
Conclusión: empieza simple, escala con estructura
Si estás empezando, trabajas solo, tienes poco riesgo y necesitas validar mercado, el autónomo suele ser la vía más sensata.
Si tienes socios, empleados, contratos importantes, financiación, reinversión o riesgo patrimonial, la S.L. deja de ser una opción estética y se convierte en una herramienta de protección y crecimiento.
| TITULAR FINAL Autónomo para arrancar. S.L. para escalar. Asesoramiento para decidir sin jugarte el patrimonio. |
|---|
Elegir bien la forma jurídica no convierte una mala idea en un gran negocio. Pero elegir mal sí puede convertir un buen negocio en un problema personal.
Fuentes y notas de verificación
[1] Boletín Oficial del Estado, Ley 18/2022, de 28 de septiembre, de creación y crecimiento de empresas. Referencia BOE-A-2022-15818.
[2] Agencia Tributaria, página «Tipo impositivo» del Impuesto sobre Sociedades, con los tipos aplicables para 2024, 2025 y 2026.
[3] Agencia Tributaria, folleto y manual de actividades económicas e Impuesto sobre Sociedades, apartado relativo al tipo de gravamen y la cuota íntegra.
Nota editorial: La fiscalidad, las obligaciones mercantiles y la conveniencia de operar como autónomo o mediante una sociedad limitada dependen de cada caso. Antes de tomar una decisión, consulte a un profesional cualificado.