La factura electrónica ya tiene fecha. Y el problema no es dejar de mandar PDFs
Para pymes y autónomos, la cuenta atrás obliga a revisar cómo se factura, se cobra, se paga y se controla el negocio
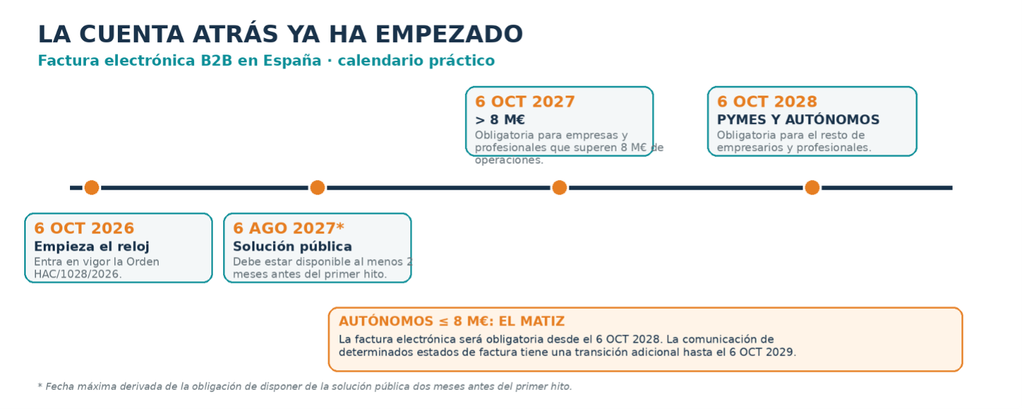
Durante años hemos hablado de la factura electrónica como de algo que algún día llegaría. Ese ‘algún día’ ya tiene calendario. La Orden HAC/1028/2026 entró en vigor el 6 de octubre de 2026 y ha puesto en marcha los plazos definitivos. Para la mayoría de pymes y autónomos, la fecha clave será el 6 de octubre de 2028. Parece lejos. En gestión empresarial, no lo está.
No estamos hablando de enviar un PDF por correo
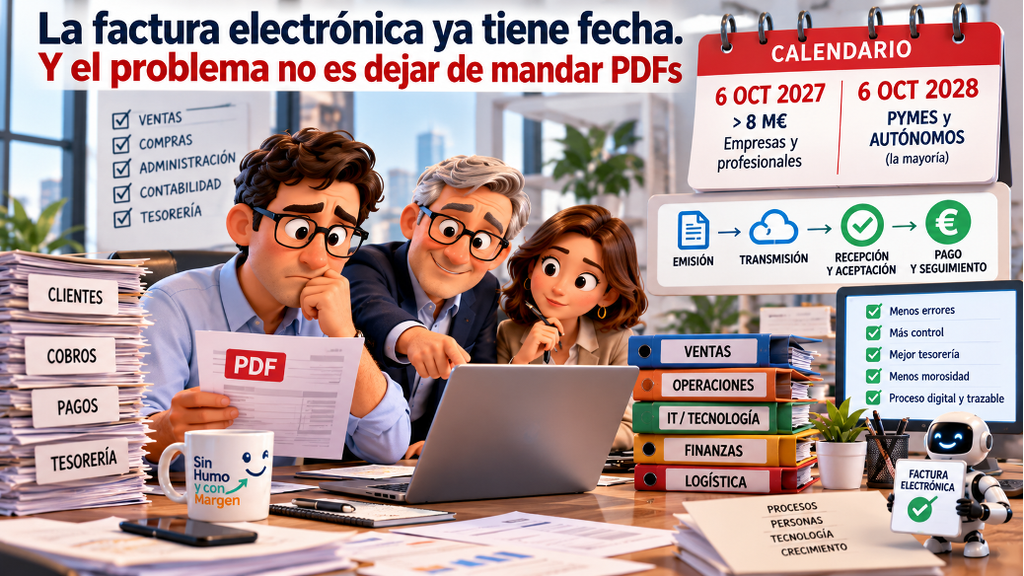
Este es, probablemente, el primer error que conviene quitar de la mesa. Una factura electrónica obligatoria no es simplemente la factura de siempre convertida en PDF y adjuntada a un email. El nuevo sistema B2B exige que la factura se emita, transmita y reciba electrónicamente dentro de un ecosistema interoperable, bien mediante plataformas privadas, bien mediante la solución pública que gestionará la Agencia Tributaria, o combinando ambas.
Para una empresa pequeña puede sonar a tecnicismo. Pero tiene una consecuencia muy práctica: la factura deja de ser un documento que ‘mandamos’ y pasa a formar parte de un proceso digital que también deja rastro de su recepción, aceptación o rechazo y, en determinados casos y plazos, de su pago.
La factura deja de ser un papel digital. Empieza a convertirse en una pieza de información que acompaña al dinero desde que se reclama hasta que se cobra.
Dos fechas que cualquier empresario debería apuntar ya
La norma distingue por tamaño. Los empresarios y profesionales cuyo volumen de operaciones haya superado los 8 millones de euros en el año natural anterior entrarán en el sistema doce meses después de la entrada en vigor de la orden: el 6 de octubre de 2027. El resto —donde está la inmensa mayoría de pymes y autónomos— lo hará veinticuatro meses después: el 6 de octubre de 2028.
Hay un matiz para autónomos y otras personas físicas con volumen de operaciones igual o inferior a 8 millones. La obligación de emitir y recibir factura electrónica les alcanzará en 2028, pero disponen de una transición adicional de doce meses para determinadas comunicaciones sobre los estados de la factura. Es una diferencia importante: más tiempo para informar de esos estados no significa un año extra para seguir facturando como antes.
Para una pyme, esto es más tesorería que informática
Es fácil delegar el asunto al programa de facturación, a la asesoría o a ‘los de informática’. Sería un error. El cambio afecta directamente a administración, compras, ventas, tesorería y dirección.
Si una empresa sabe con precisión cuándo se ha emitido una factura, cuándo se ha recibido, si ha sido aceptada o rechazada y cuándo se ha pagado, mejora la trazabilidad. Y eso toca uno de los problemas históricos de la pyme española: cobrar tarde y enterarse demasiado tarde de que algo estaba bloqueado.
La norma nace también con una intención clara de combatir la morosidad. El sistema hará mucho más visibles los plazos de pago. Para quien paga bien, esa transparencia no debería ser un problema. Para quien ha convertido el ‘ya te pagaremos’ en una forma habitual de financiarse con proveedores, el escenario cambia bastante.
La ventaja que pocos cuentan: ordenar la casa
Toda obligación regulatoria genera coste. Habrá que adaptar programas, revisar integraciones, formar personas y coordinarse con la gestoría. Para un autónomo con pocas facturas, esa carga puede sentirse desproporcionada.
Pero también hay una oportunidad. Muchas pequeñas empresas siguen teniendo la facturación separada de la tesorería, la tesorería separada de la contabilidad y la contabilidad alojada en el despacho del asesor. Cuando un cliente pregunta qué debe, alguien abre un Excel. Cuando paga, otro lo marca manualmente. Y cuando hay una discrepancia, comienza la arqueología del correo electrónico.
La factura electrónica bien implantada puede reducir duplicidades, errores de transcripción, pérdidas de documentos, conciliaciones manuales y tiempo administrativo. No porque la ley haga magia, sino porque obliga a estructurar un proceso que en demasiadas empresas ha crecido a base de parches.
La peor forma de cumplir será digitalizar el desorden. La mejor será aprovechar la obligación para rediseñar el proceso.
La trampa de esperar a 2028 porque ‘mi empresa es pequeña’
Dos años parecen mucho hasta que una empresa intenta cambiar un procedimiento que afecta a clientes, proveedores, contabilidad, banco, ERP, asesoría y personal administrativo. Quien espere al último trimestre probablemente descubrirá que el problema no era instalar una actualización.
Primero habrá que saber a quién facturamos: empresa, autónomo, consumidor o Administración. Después, qué software usamos, si será compatible, si trabajaremos con la solución pública o con una plataforma privada y quién se responsabilizará de los estados y pagos. También habrá que limpiar datos maestros, revisar autorizaciones, diseñar qué ocurre cuando una factura se rechaza y decidir cómo se conecta la información de cobros y pagos con la operativa real.
Y hay una pregunta especialmente incómoda para las microempresas: ¿sabe hoy la persona que emite las facturas exactamente qué ocurre después de pulsar ‘enviar’? En muchos negocios, la respuesta es no.
Autónomos: cuidado con pensar que ‘esto me lo lleva la gestoría’
La gestoría será un apoyo fundamental, pero la responsabilidad de cómo funciona el negocio no se externaliza. El asesor puede presentar impuestos y ayudar con el sistema, pero quien vende, cobra, recibe facturas y acepta o rechaza trabajos es el profesional.
Por eso conviene separar dos cosas. Una es el cumplimiento fiscal y formal. Otra, la gestión. La factura electrónica obligatoria puede hacer más fácil lo primero. El verdadero retorno para el autónomo llegará si utiliza esa información para saber antes quién le debe dinero, qué facturas están discutidas y cuánto tarda realmente cada cliente en pagar.
No confundir factura electrónica con Veri*Factu
Otro foco de confusión será mezclar esta obligación B2B con las reglas sobre sistemas informáticos de facturación y Veri*Factu. Están relacionadas con la digitalización y el control de la facturación, pero no son exactamente lo mismo ni tienen el mismo objeto.
La factura electrónica regula cómo se expiden, transmiten y reciben las facturas entre empresarios y profesionales. Las reglas de los sistemas informáticos de facturación se centran en cómo los programas garantizan la integridad, trazabilidad e inalterabilidad de los registros. Para la empresa, la consecuencia práctica es sencilla: no basta con preguntar al proveedor de software ‘¿cumplo con Veri*Factu?’. También hay que preguntarle cómo piensa resolver la factura electrónica B2B.
Qué haría hoy si dirigiera una pyme
No compraría todavía la primera solución que me ofreciera un comercial aprovechando el miedo regulatorio. Empezaría por dibujar el proceso actual: quién crea la factura, quién la revisa, cómo se envía, cómo sabemos que el cliente la acepta, quién persigue el cobro y cómo se registra el pago.
Después preguntaría al proveedor actual de software qué hoja de ruta tiene para 2027 y 2028, qué integración ofrecerá con la solución pública, cuánto costará y qué parte tendrá que hacer la empresa. Y hablaría con la asesoría para repartir claramente responsabilidades.
Solo con ese mapa se puede decidir si la empresa necesita una plataforma privada, si le basta la solución pública o si conviene integrar ambas.
El objetivo no debería ser ‘cumplir la ley’. Debería ser llegar a 2028 facturando con menos trabajo administrativo y cobrando con más control.
Conclusión | La fecha está lejos solo para quien no haya cambiado nunca un proceso
La factura electrónica obligatoria puede verse como otra carga regulatoria. En parte lo es. Para una microempresa, cualquier obligación nueva consume tiempo y dinero que no sobran.
Pero también pone encima de la mesa una debilidad muy extendida: muchas empresas venden con herramientas del siglo XXI y administran sus cobros con procedimientos de hace veinte años.
El 6 de octubre de 2028 llegará igualmente. La diferencia estará entre quienes ese día simplemente hayan conseguido emitir una factura válida y quienes hayan aprovechado los dos años para conocer mejor su cartera, automatizar tareas, reducir errores y controlar su caja.
Para una pyme, la tecnología rara vez es el fin. Es la excusa para gestionar mejor.
Y quizá esta vez convenga utilizar la obligación precisamente para eso.