
Patrimonio, Grandes Fortunas y el curioso país donde «temporal» significa «hasta nuevo aviso»
En plena campaña de Renta y Patrimonio, una comparación europea —con ironía, datos y una pregunta que Hacienda debería responder mejor— sobre el Impuesto sobre el Patrimonio, el ITSGF y la transparencia del gasto público.
En España, la campaña de Renta y Patrimonio 2025 está abierta del 8 de abril al 30 de junio de 2026. El contribuyente entra en Renta WEB, revisa cifras, cruza dedos y descubre de nuevo que el calendario fiscal es el único acontecimiento nacional que llega puntual, incluso cuando casi todo lo demás se negocia. [1]
En ese paisaje aparece el Impuesto sobre el Patrimonio y, para las fortunas más altas, su pariente estatal de nombre largo y vocación aparentemente efímera: el Impuesto Temporal de Solidaridad de las Grandes Fortunas. “Temporal”, en este caso, es una palabra tan flexible que merecería cotizar como activo intangible.
| La pregunta no es si los impuestos son simpáticos. La pregunta es si son coherentes, previsibles, administrables y transparentes. |
|---|
Primero, el matiz que evita discutir con una servilleta: Patrimonio no lo paga “todo el mundo”
El Impuesto sobre el Patrimonio es un tributo directo sobre el patrimonio neto de las personas físicas: bienes y derechos menos deudas y cargas. No es un impuesto general que pague la mayoría de los contribuyentes; afecta a quienes superan los mínimos y umbrales aplicables. El mínimo estatal supletorio es de 700.000 euros cuando la comunidad autónoma no ha regulado otro, y la vivienda habitual tiene una exención de hasta 300.000 euros. Las comunidades autónomas pueden modificar elementos relevantes del impuesto. [2]
Esa precisión importa. El debate serio no consiste en decir que “España castiga a cualquiera por tener un sofá y dos macetas”, ni en fingir que los impuestos sobre la riqueza son inocuos por definición. Consiste en analizar qué base gravan, a quién alcanzan, qué conducta incentivan, qué recaudan, qué coste administrativo producen y qué legitimidad ganan —o pierden— cuando el contribuyente intenta seguir el viaje de su dinero.
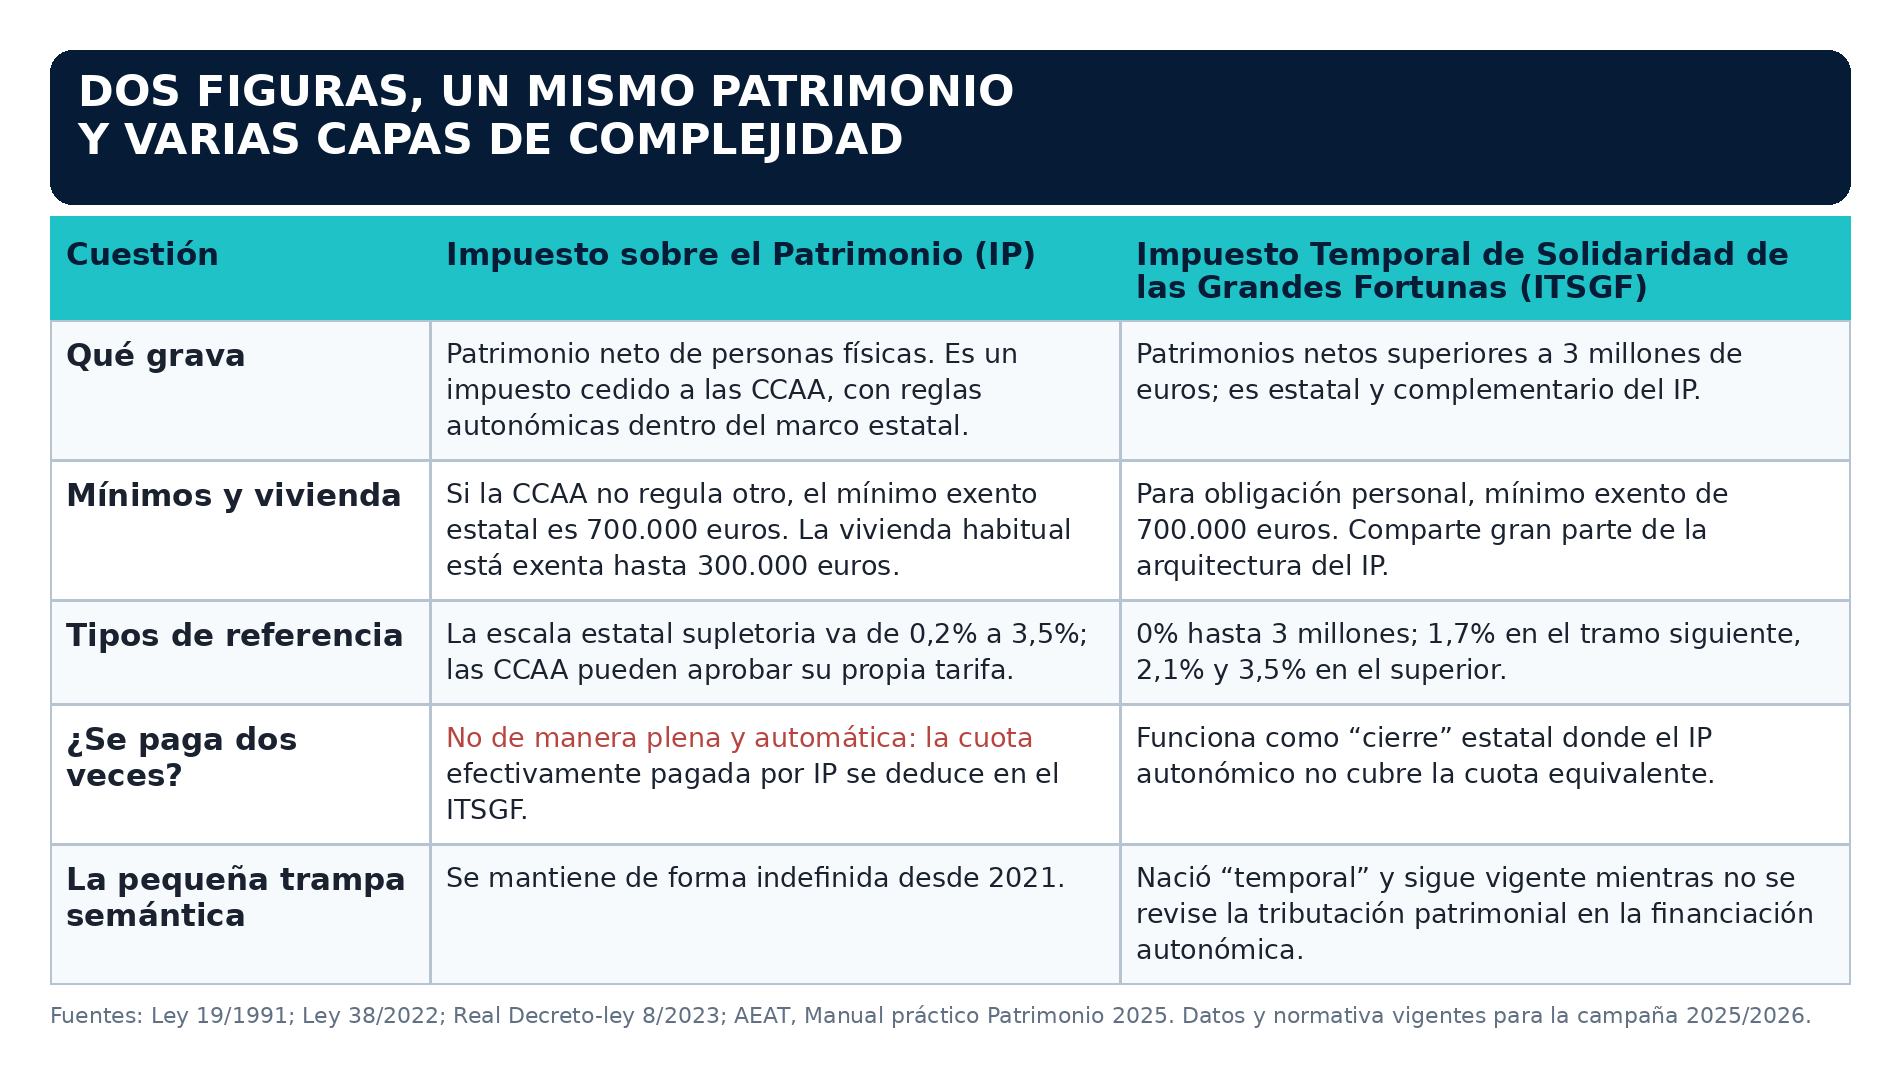
El IP y el ITSGF se parecen mucho; la diferencia práctica es quién captura la recaudación residual y bajo qué arquitectura territorial..
Patrimonio y Grandes Fortunas: no son exactamente dos impuestos idénticos, aunque tampoco invitan a la simplicidad
El ITSGF nació como complemento estatal del IP para patrimonios netos superiores a 3 millones de euros. Comparte buena parte de la estructura del Impuesto sobre el Patrimonio y permite deducir la cuota efectivamente satisfecha por IP. Por ello, afirmar que se paga íntegramente “dos veces por lo mismo” no es técnicamente exacto: la norma prevé ese mecanismo de deducción. [3]
El debate económico, sin embargo, no termina donde empieza la técnica legislativa. Una persona puede haber tributado por la renta con la que acumuló ahorro, por la plusvalía si vendió un activo, por transmisiones si lo adquirió, por consumos cuando lo gastó y, después, por el stock patrimonial que conserva. Que cada impuesto tenga su hecho imponible no elimina la pregunta de fondo: ¿la combinación es proporcionada, estable y compatible con la inversión productiva?
La peculiaridad de la figura es su semántica. El ITSGF se creó con carácter temporal, pero el Real Decreto-ley 8/2023 prorrogó su aplicación mientras no se revise la tributación patrimonial dentro de la reforma del sistema de financiación autonómica. En términos de comunicación, no es “temporal”; es “pendiente de conversación”. En términos de seguridad jurídica, conviene que un impuesto se parezca menos a una serie con renovación automática y más a una norma con horizonte claro. [4]
Europa no ha abolido el debate sobre la riqueza; ha reducido, en gran medida, los impuestos generales sobre el patrimonio
El impuesto recurrente y amplio sobre patrimonio neto no es la norma europea. La OCDE documentó una caída pronunciada de estas figuras durante décadas: de doce países de la OCDE en 1990 a cuatro en 2017. La cartografía comparativa más reciente sigue situando a España, Noruega y Suiza entre los pocos países europeos con un impuesto general sobre patrimonio neto; Francia mantiene un impuesto concentrado en patrimonio inmobiliario. [5][6]
Esto no convierte automáticamente a los países sin IP en santuarios de la justicia distributiva, ni a España en un laboratorio de crueldad tributaria. Significa algo más sobrio: han escogido otras combinaciones de impuestos sobre renta, capital, inmuebles, sucesiones, consumo o rendimientos del ahorro. Europa no es un club de fiscalidad cero; es un catálogo de decisiones distintas sobre qué gravar y con qué coste de eficiencia.
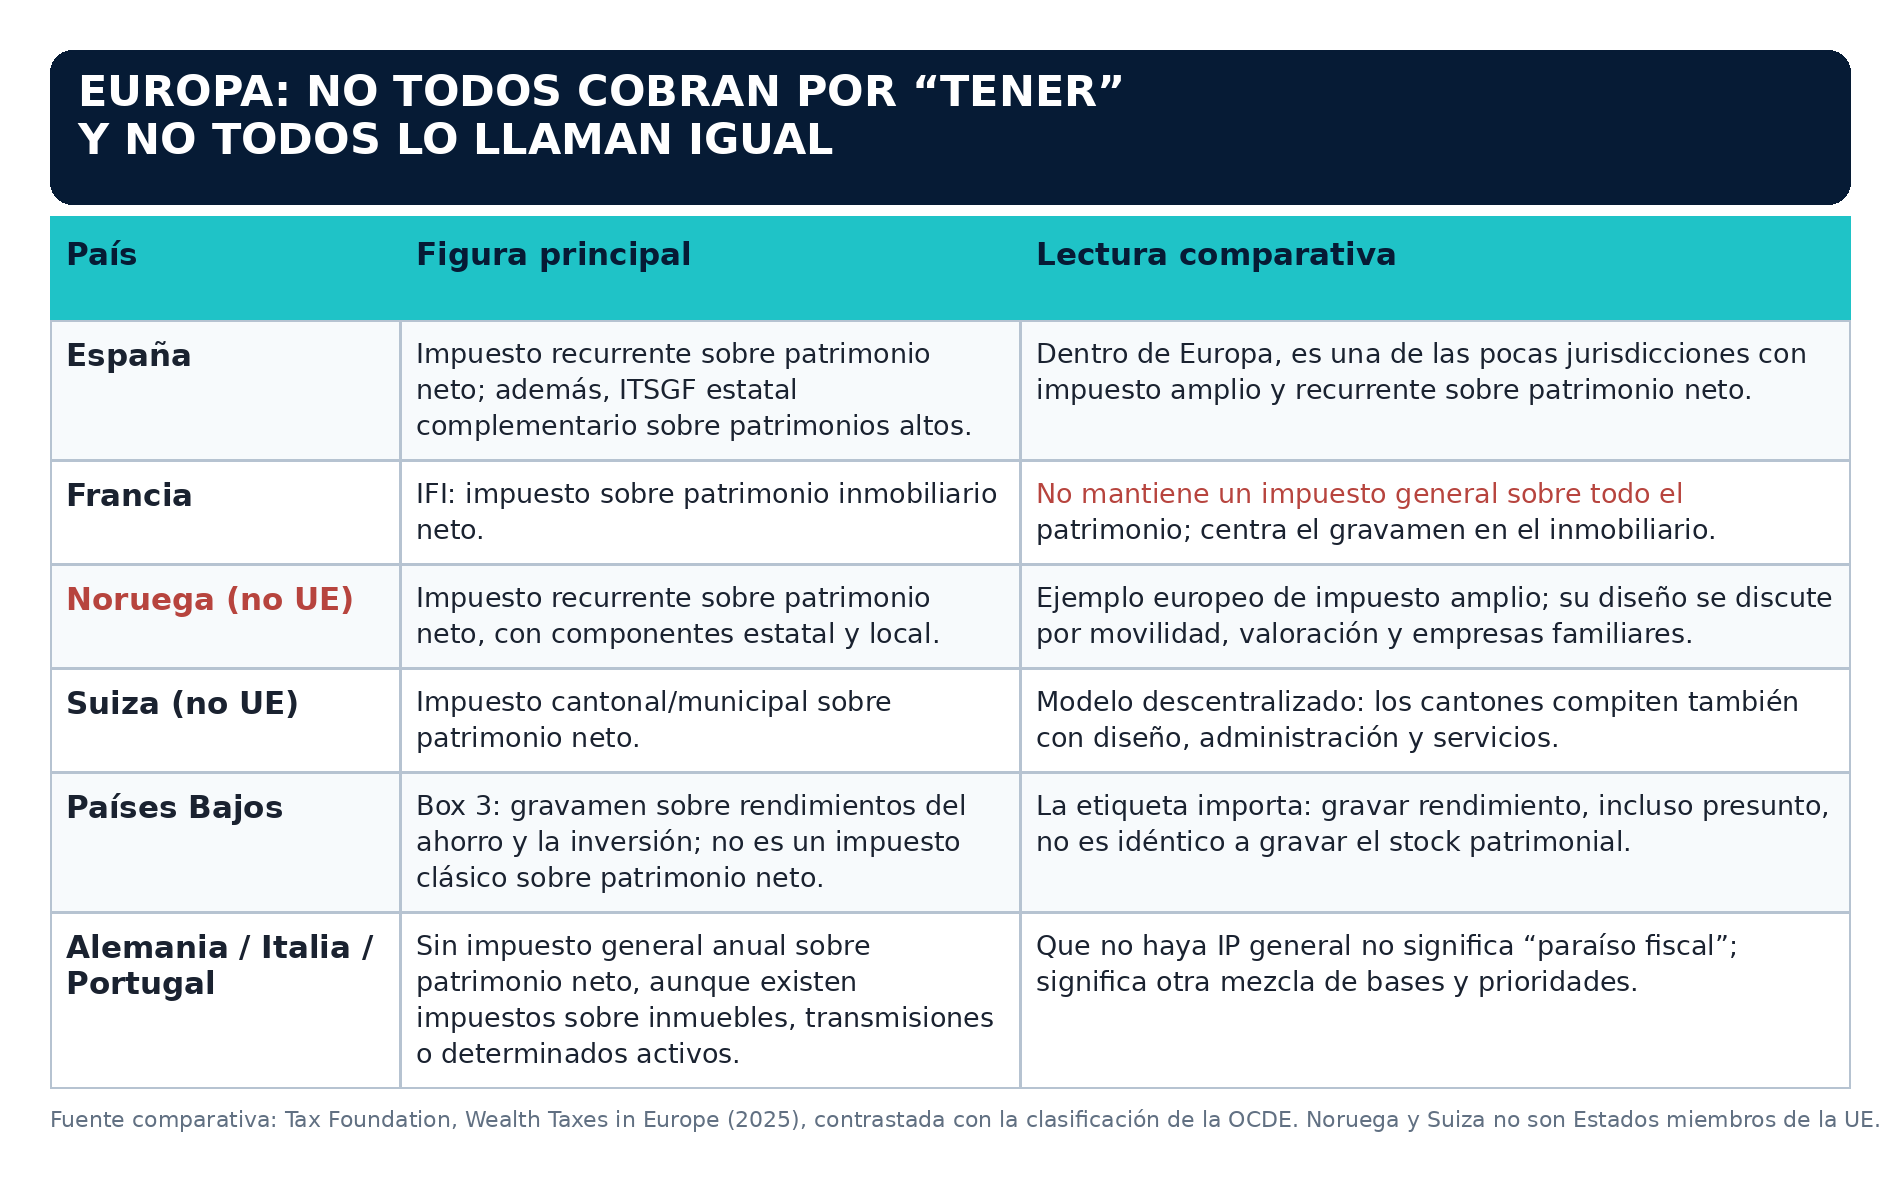
Comparar países obliga a distinguir entre impuestos sobre patrimonio neto, patrimonio inmobiliario, rendimientos del ahorro y activos concretos. La etiqueta importa.
¿Se justifica el Impuesto sobre el Patrimonio en España? La respuesta seria es: depende de lo que se exija a cambio
Un impuesto patrimonial puede defenderse en teoría por razones redistributivas, por la concentración de riqueza o como complemento de un sistema que grava insuficientemente ciertas rentas del capital. También puede generar problemas: valoración compleja de activos no líquidos, incentivos a la deslocalización, costes de cumplimiento, litigios y presión sobre empresas familiares si el diseño de exenciones, límites y valoración no está bien afinado. La OCDE no ofrece una fórmula mágica: analiza el impuesto como una herramienta con argumentos a favor y en contra, que debe evaluarse junto al resto del sistema. [5]
Mi respuesta editorial es menos diplomática: el IP y el ITSGF solo pueden justificarse si superan un test elevado de coherencia. No basta con decir “quien tiene más, paga más”; eso es un principio político, no un diseño fiscal completo. Hay que demostrar para qué sirve, cuánto recauda frente al coste de administrarlo, cómo se coordina con el resto de tributos, cómo protege —si procede— la actividad empresarial real y qué impacto produce sobre inversión, residencia y confianza.
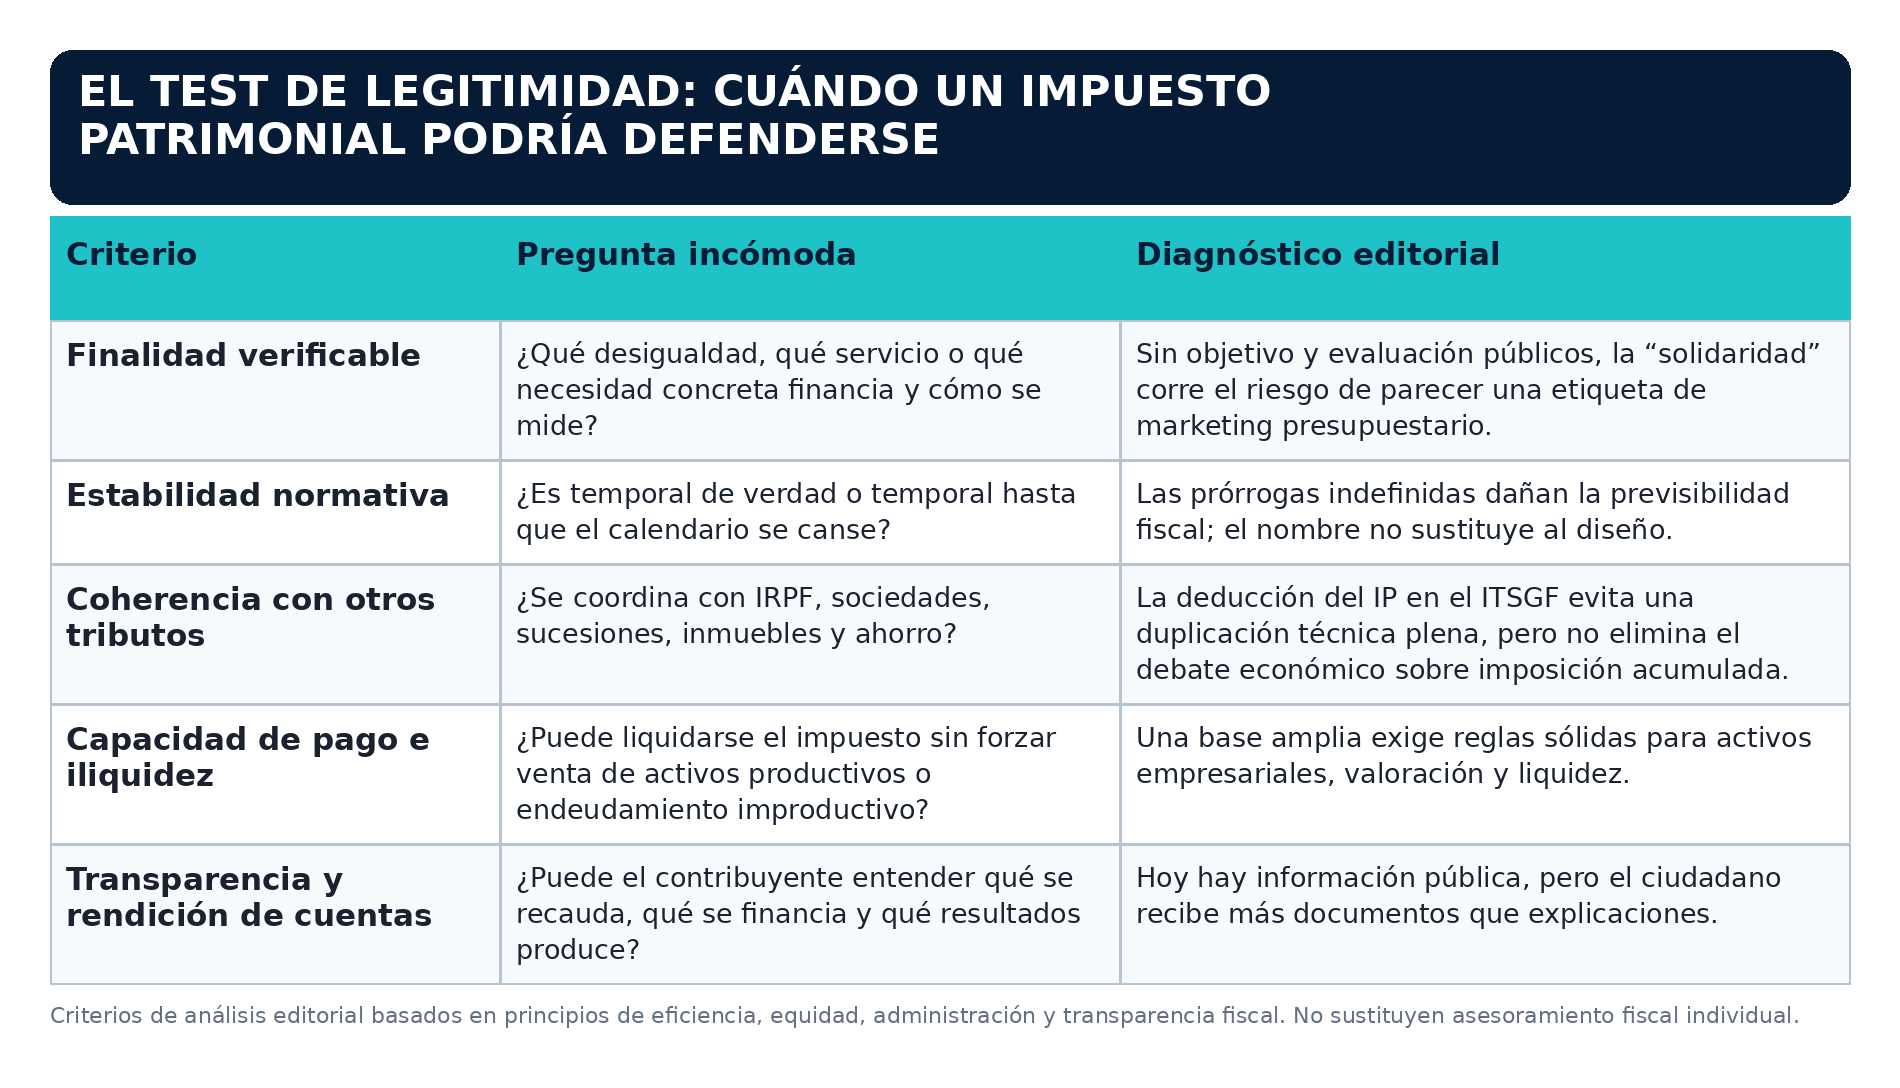
Un impuesto patrimonial no necesita gustar para ser legítimo; necesita un propósito demostrable, reglas estables y cuentas explicables.
La carga fiscal no se resume con una sola cifra, y la transparencia no se resume con un portal lleno de PDF
La comparación internacional exige cuidado. La presión fiscal agregada —impuestos y cotizaciones sobre PIB— sirve para ver el tamaño de la recaudación, pero no responde por sí sola a la pregunta que realmente hace el ciudadano: “¿cuánto pago yo, qué recibo y qué resultados obtengo?”. En 2024, la media de la UE fue del 40,4% del PIB; el dato no convierte automáticamente a los países con mayor ratio en peores ni a los de menor ratio en mejores. Lo decisivo es la composición de los impuestos, la calidad de los servicios, la eficiencia del gasto y la confianza institucional. [7]
Por eso es poco riguroso decir que en España “no existe transparencia fiscal”. Sí existe información pública: la IGAE publica ejecución presupuestaria mensual, trimestral y anual. El problema es distinto y más incómodo: publicar no siempre equivale a explicar; un archivo descargable no siempre equivale a rendir cuentas; y una tabla de ejecución no siempre explica por qué una política costó lo que costó ni qué consiguió. [8]
El Open Budget Survey 2023 otorgó a España 54 puntos sobre 100 en transparencia presupuestaria y propuso, entre otras mejoras, publicar a tiempo un presupuesto ciudadano, una revisión semestral y reportes de ejecución más detallados y consistentes. Eso no describe un país sin datos; describe un país con margen serio para que los datos sirvan a alguien que no haya hecho un máster en siglas. [9]
Sobre corrupción conviene ser todavía más preciso. El Índice de Percepción de la Corrupción 2025 sitúa a España en 55/100 y refleja percepciones sobre el sector público; no es una prueba de corrupción en la Agencia Tributaria ni una auditoría del destino de cada impuesto. Pero sí ayuda a entender por qué la transparencia no es un adorno: cuando el ciudadano percibe opacidad, la legitimidad de cualquier tributo —incluso uno técnicamente razonable— se erosiona a velocidad de declaración telemática. [10]
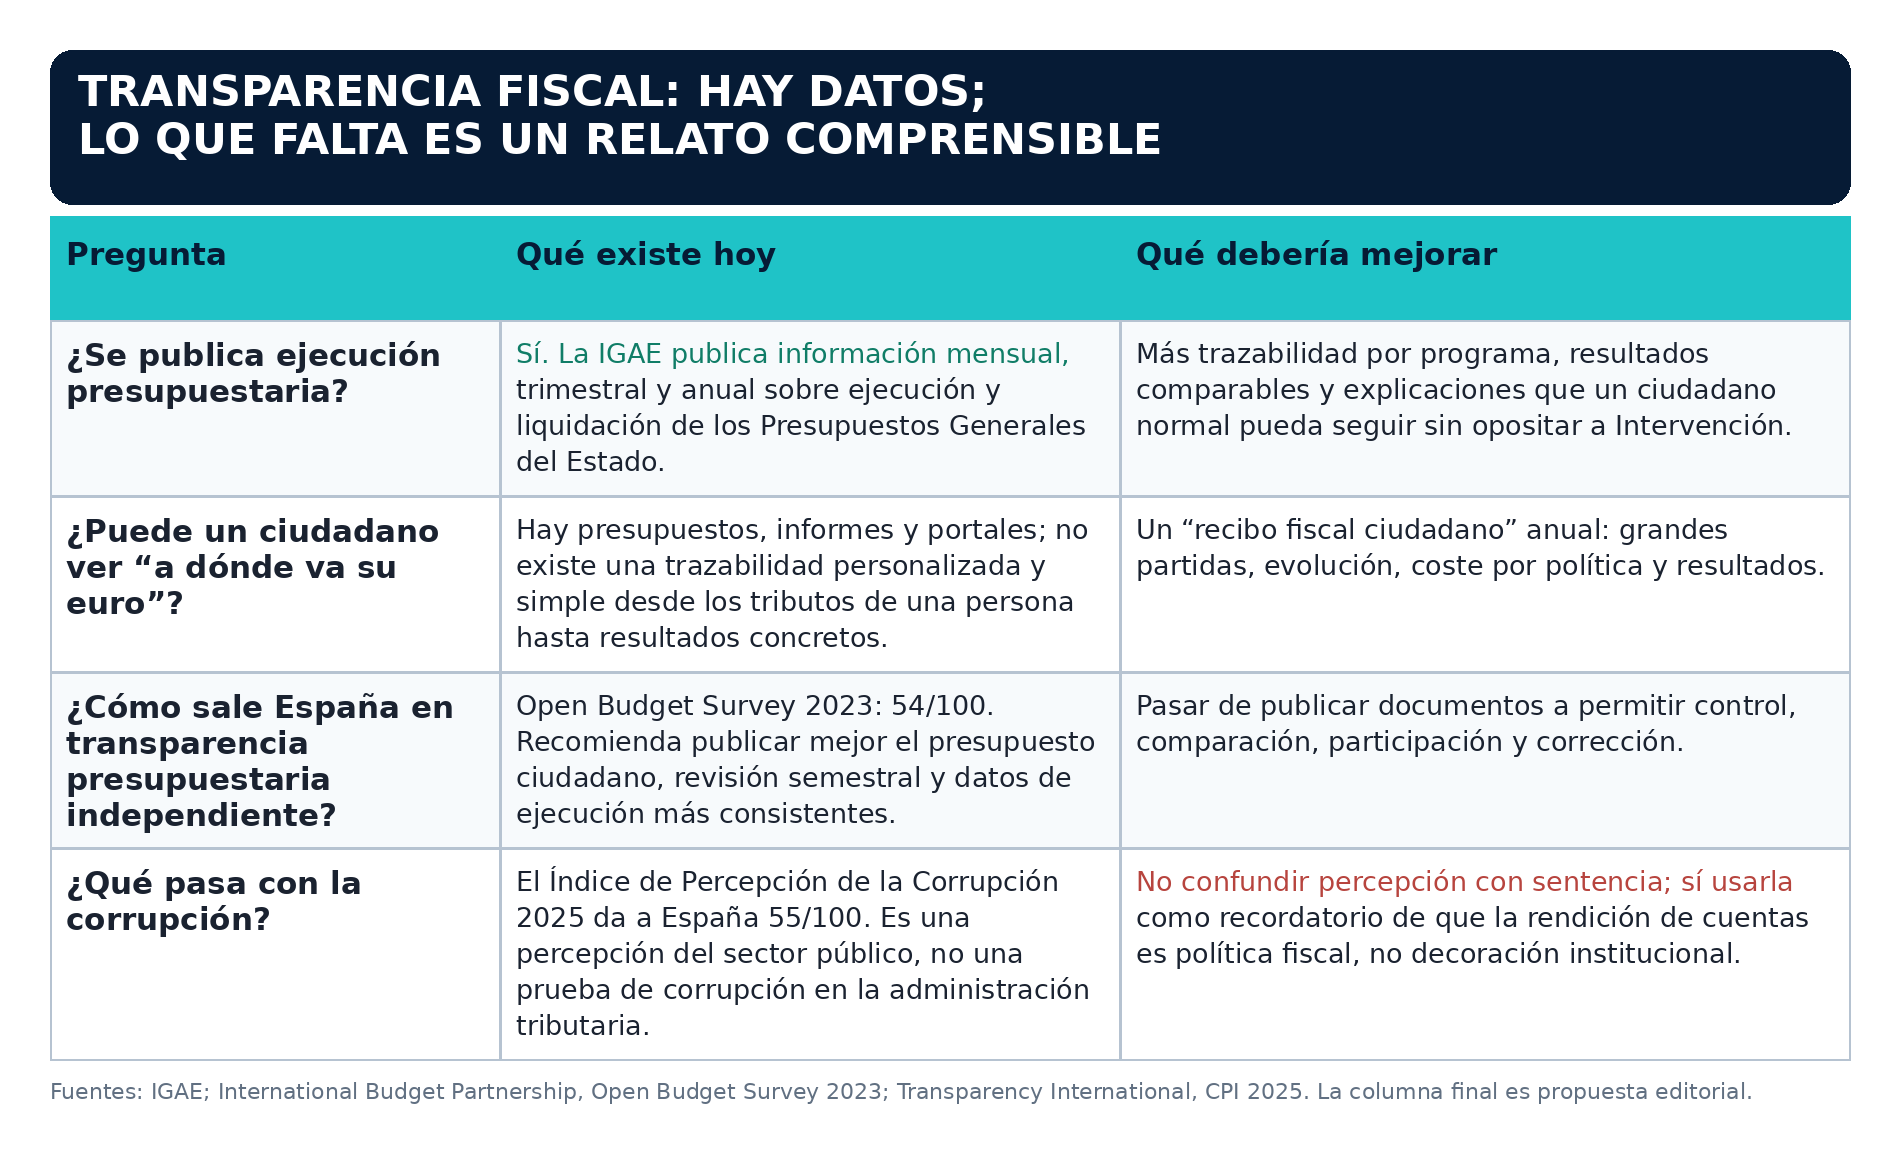
La transparencia fiscal no empieza con publicar cifras; empieza cuando un ciudadano puede entenderlas, compararlas y exigir resultados.
La ironía fiscal española: pedir “solidaridad” sin presentar una factura inteligible
El Estado tiene derecho a exigir impuestos. El contribuyente tiene derecho a exigir, como mínimo, claridad. No una posibilidad romántica de decidir cada euro —eso convertiría el presupuesto en una encuesta de sobremesa—, sino una rendición de cuentas que muestre qué se recauda, por qué se recauda, dónde se gasta, qué resultados se esperaba obtener y qué se corrigió cuando no se obtuvieron.
Un “recibo fiscal ciudadano” bien hecho no solucionaría por sí solo el debate sobre Patrimonio. Pero obligaría a elevarlo. En vez de la discusión automática entre “confiscatorio” y “solidario”, tendríamos preguntas más útiles: ¿qué objetivo distributivo se persigue?, ¿cómo evoluciona la base?, ¿cuál es el coste de gestión?, ¿qué parte recae sobre activos productivos?, ¿qué pasa con los patrimonios ilíquidos?, ¿qué resultados presupuestarios se obtienen?
| La transparencia no es elegir el destino de tus impuestos. Es poder comprobar qué destino tuvieron y qué resultado dejaron. |
|---|
Cinco reformas para que la fiscalidad española deje de parecer una novela por entregas
1. Revisar conjuntamente IP e ITSGF. No se reforma un sistema acumulando anexos. Debe existir una revisión integral que aclare finalidad, coordinación territorial, exenciones, límites y horizonte temporal.
2. Sustituir “temporal” por fecha, evaluación o derogación. La previsibilidad no es un privilegio de los contribuyentes ricos; es un requisito de cualquier economía que quiera atraer ahorro, inversión y talento.
3. Publicar un informe anual de rendimiento del impuesto. Recaudación, número de declarantes, coste de gestión, distribución territorial, litigios, movilidad y finalidad presupuestaria. Datos, no eslóganes.
4. Crear un recibo fiscal ciudadano común. Una visualización clara de ingresos, gasto, ejecución y resultados. Menos PDFs con vocación de laberinto; más información que permita conversar como adultos.
5. Separar fiscalidad de espectáculo. La progresividad se discute con evidencia y diseño. Convertir cada impuesto en una batalla identitaria hace feliz al titular, pero no mejora la norma.
Conclusión: pagar impuestos no debería exigir fe ciega
España no necesita elegir entre dos caricaturas: el contribuyente héroe perseguido o el Estado villano con calculadora. Necesita un sistema que recaude de forma suficiente, trate de manera proporcionada la capacidad económica y explique con honestidad sus decisiones.
El Impuesto sobre el Patrimonio y el ITSGF pueden defenderse como instrumentos de política fiscal, pero no por inercia, por propaganda ni por una palabra tan elástica como “temporal”. En su configuración actual, merecen una revisión integral: porque la técnica fiscal importa, porque la competencia europea existe y porque la transparencia no puede reducirse a una carpeta pública que nadie entiende.
Y quizá esa sea la gran idea para esta campaña: el contribuyente no pide que el Estado le escriba una carta de amor. Se conformaría con un recibo legible, una norma estable y la sensación razonable de que, después de pagar, alguien se ha tomado la molestia de explicar qué demonios se hizo con el dinero.
| Titular para recordar: menos impuestos “temporales” sin fecha; más reglas claras, resultados públicos y transparencia que no necesite traductor. |
|---|
Fuentes y notas de verificación
[1] Agencia Tributaria, “Fechas de campaña de Renta y Patrimonio 2025”, campaña 2026.
[2] BOE, Ley 19/1991, de 6 de junio, del Impuesto sobre el Patrimonio, arts. 1, 4.Nueve, 28 y 30.
[3] BOE, Ley 38/2022, de 27 de diciembre, art. 3: naturaleza complementaria del ITSGF y deducción del IP efectivamente satisfecho.
[4] BOE, Real Decreto-ley 8/2023, de 27 de diciembre, disposición adicional quinta: prórroga del ITSGF mientras no se revise la tributación patrimonial en el contexto de la financiación autonómica. Véase también AEAT, Manual práctico de Patrimonio 2025.
[5] OCDE, The Role and Design of Net Wealth Taxes in the OECD, 2018. Marco comparativo sobre diseño, eficiencia, equidad y administración de impuestos sobre patrimonio neto.
[6] Tax Foundation, Wealth Taxes in Europe, 2025. Mapa comparativo de gravámenes sobre patrimonio neto y activos seleccionados en Europa.
[7] Eurostat, Tax revenue statistics, datos 2024: media UE de impuestos y cotizaciones sobre PIB. La comparación de presión fiscal no determina, por sí sola, la carga efectiva de cada contribuyente.
[8] IGAE, Ejecución Presupuestaria: información mensual, trimestral y anual sobre ejecución y liquidación de los Presupuestos Generales del Estado.
[9] International Budget Partnership, Open Budget Survey 2023: España, puntuación de transparencia 54/100 y recomendaciones de mejora.
[10] Transparency International, Corruption Perceptions Index 2025: España 55/100. Indicador de percepción del sector público, no prueba de corrupción concreta ni análisis específico de la administración tributaria.
Nota editorial: Las reglas autonómicas, exenciones y supuestos de declaración pueden variar. Antes de adoptar decisiones patrimoniales o fiscales, consulte a un profesional cualificado.