La huella de carbono no es humo: es la factura que su empresa ya está dejando
Qué es, cómo se calcula sin hablar “consultorés” y cuándo es obligatoria en España para empresas y autónomos.
Spoiler útil: una huella de carbono no se calcula plantando tres árboles en una foto corporativa. Se calcula con facturas, litros, kilómetros y una pregunta incómoda pero rentable: “¿dónde se nos está yendo la energía, el combustible y el dinero?”
La huella de carbono se ha convertido en una de esas expresiones que todo el mundo ha oído y pocos se atreven a explicar sin sacar una presentación de PowerPoint con hojas verdes. En realidad, es bastante más sencilla: es el recuento de los gases de efecto invernadero asociados a la actividad de una empresa, un autónomo, un producto o un servicio, expresado en una moneda común llamada CO2 equivalente (CO2e).
No mide si una empresa es “buena” o “mala”. Mide algo mucho más útil: cuánto emite y dónde. Y eso permite decidir. A veces para cumplir una obligación; otras, para reducir una factura; y cada vez más, para no quedarse fuera de una licitación, un cliente grande o una cadena de suministro que ya pide datos antes de pedir presupuesto.
1. La explicación más simple: su empresa deja un ticket
Imagine que cada actividad del negocio deja un ticket invisible. La electricidad del local, el gas de la caldera, el diésel de la furgoneta, el refrigerante que se escapa de una máquina de frío, los kilómetros de mensajería o los materiales que compra. La huella suma esos tickets y los convierte a una unidad común: toneladas de CO2 equivalente.
El cálculo, simplificado hasta que quepa en una libreta, es este:
DATO DE ACTIVIDAD × FACTOR DE EMISIÓN = EMISIONES (kg CO2e)
Ejemplo didáctico: si un local consume 12.000 kWh de electricidad al año y se aplica un factor meramente ilustrativo de 0,20 kg CO2e/kWh, el resultado sería 2.400 kg CO2e, es decir, 2,4 toneladas. En la realidad, el factor se debe tomar de la publicación oficial vigente para el año calculado. Ahí está la diferencia entre medir y adivinar con una calculadora optimista.
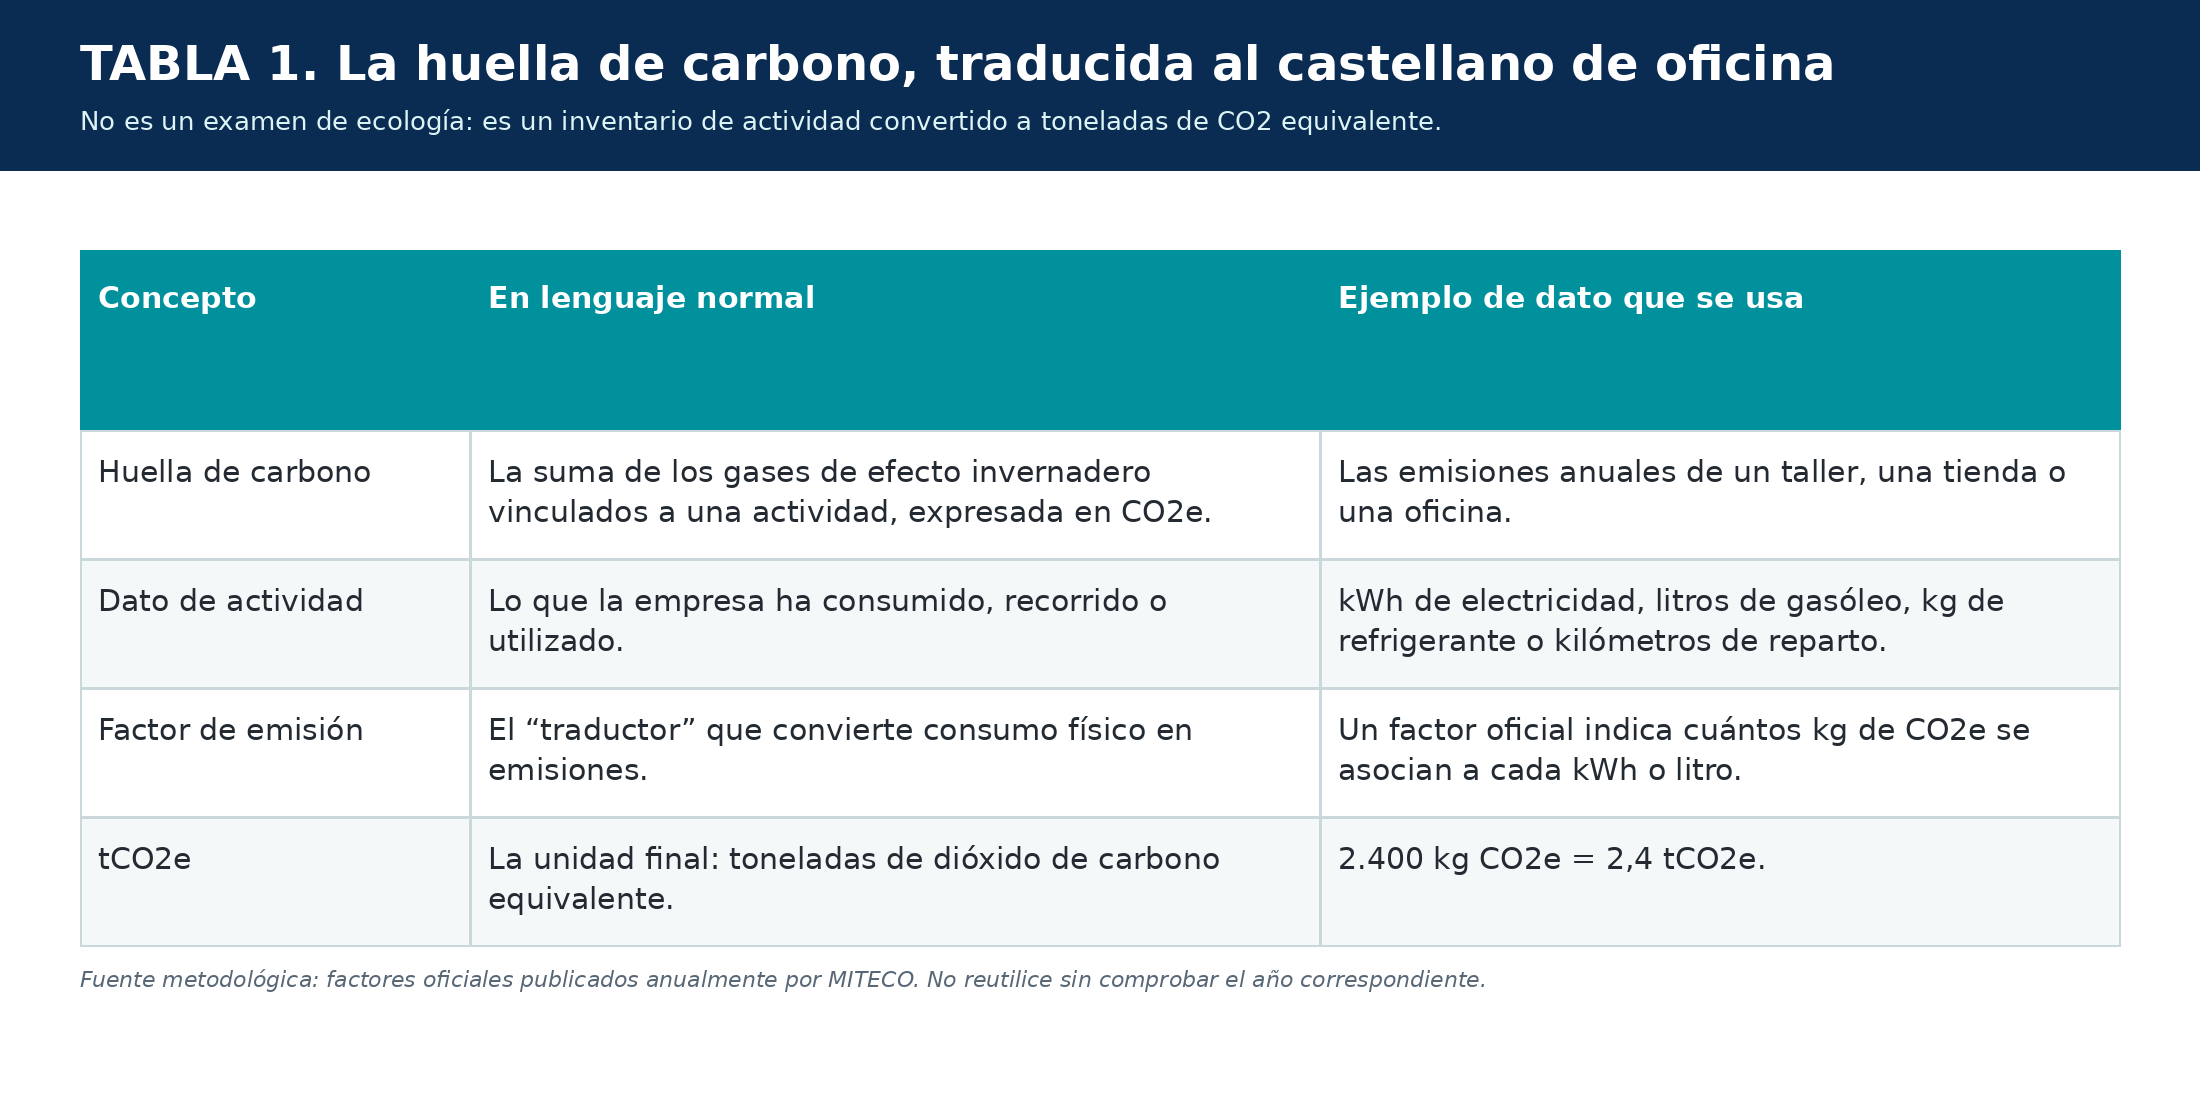
Tabla editorial en imagen: puede moverse, redimensionarse o sustituirse durante la maquetación.
2. Alcance 1, 2 y 3: no son niveles de un videojuego
La clasificación habitual divide las emisiones en tres grupos. Los dos primeros son la base para empezar; el tercero es importante, pero no conviene usarlo como excusa para no hacer nada con los dos primeros.
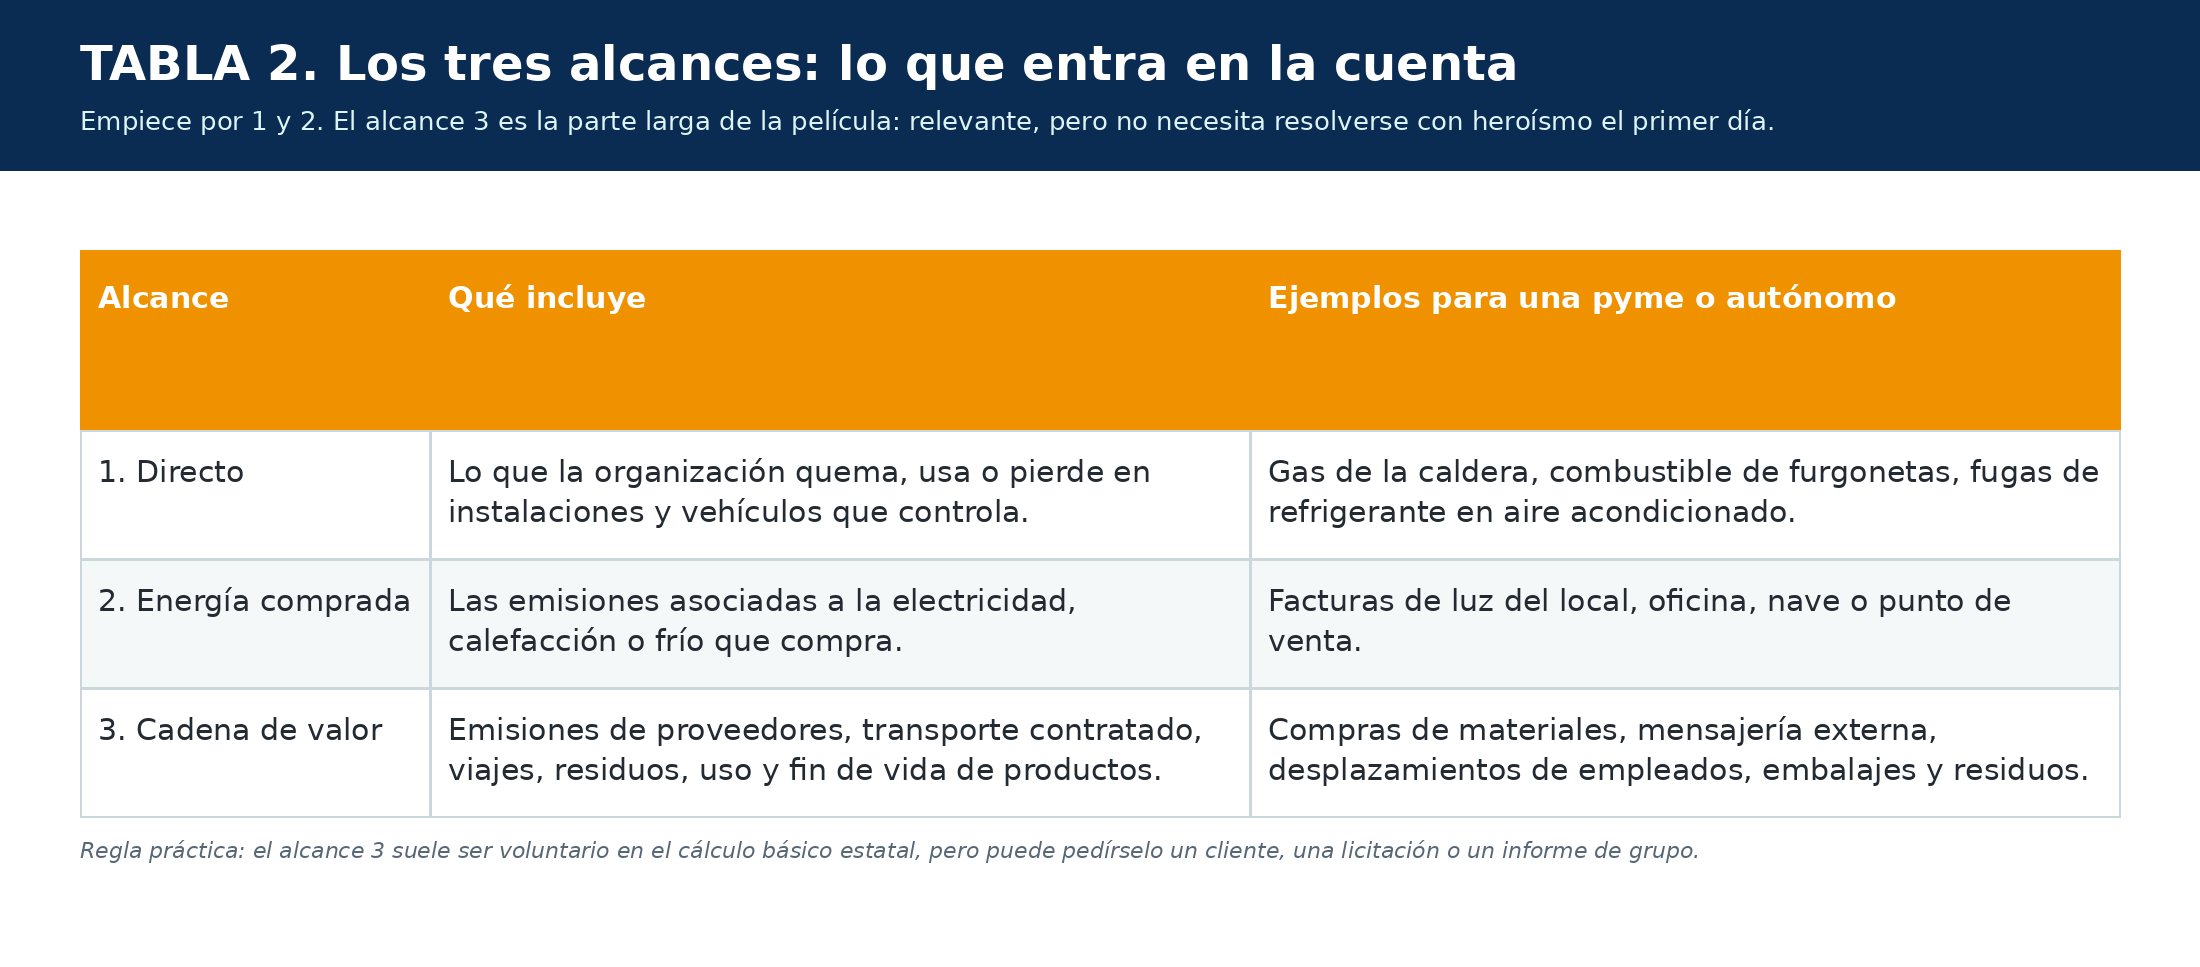
Tabla editorial en imagen: una forma directa de entender qué se mide en cada alcance.
Para una peluquería, un restaurante, una tienda o una pequeña industria, empezar suele ser sorprendentemente doméstico: factura eléctrica, gas, vehículos, maquinaria, frío comercial y desplazamientos. Para una empresa de distribución, el combustible y las rutas pueden dominar el mapa. Para una consultora, la electricidad y los viajes pueden ser la parte más visible. Cada negocio tiene su “elefante de carbono”; la gracia está en encontrarlo antes de organizar una campaña sobre pajitas de cartón.
3. ¿Es obligatorio en España? La respuesta corta: depende, pero no para todo el mundo
Desde la aprobación del Real Decreto 214/2025, España desarrolla la obligación prevista en la Ley 7/2021: determinadas organizaciones deben calcular anualmente su huella de carbono, publicar información y elaborar un plan de reducción. La norma se dirige principalmente a entidades obligadas a presentar el estado de información no financiera y al sector público estatal. No convierte, por el mero hecho de existir, a cada autónomo, microempresa o pequeño comercio en un departamento de sostenibilidad con sello y secretario técnico.
Por tanto, un autónomo persona física o una pyme ordinaria no tiene, con carácter general, una obligación estatal automática de calcular su huella solo por estar dada de alta. Pero “no obligatorio” no significa “irrelevante”. Un banco, una gran empresa cliente, una licitación pública, una ayuda o una cadena de suministro pueden pedir información ambiental. El requisito puede llegar por la puerta comercial antes que por el BOE.
La obligación exacta debe revisarse caso por caso: la forma societaria, el tamaño, la pertenencia a un grupo, el estado de información no financiera y las reglas de cada contrato cambian el resultado. La información de este artículo es divulgativa; no sustituye una revisión jurídica o técnica cuando hay deber formal de reporte.
LA RESPUESTA DE 20 SEGUNDOS
• Autónomo o pyme ordinaria: normalmente no existe obligación estatal automática solo por existir.
• Empresa sujeta a información no financiera: debe revisar de inmediato sus obligaciones de cálculo, publicación y plan de reducción.
• Proveedor de un gran cliente: aunque el BOE no le obligue hoy, el cuestionario comercial puede hacerlo mañana.
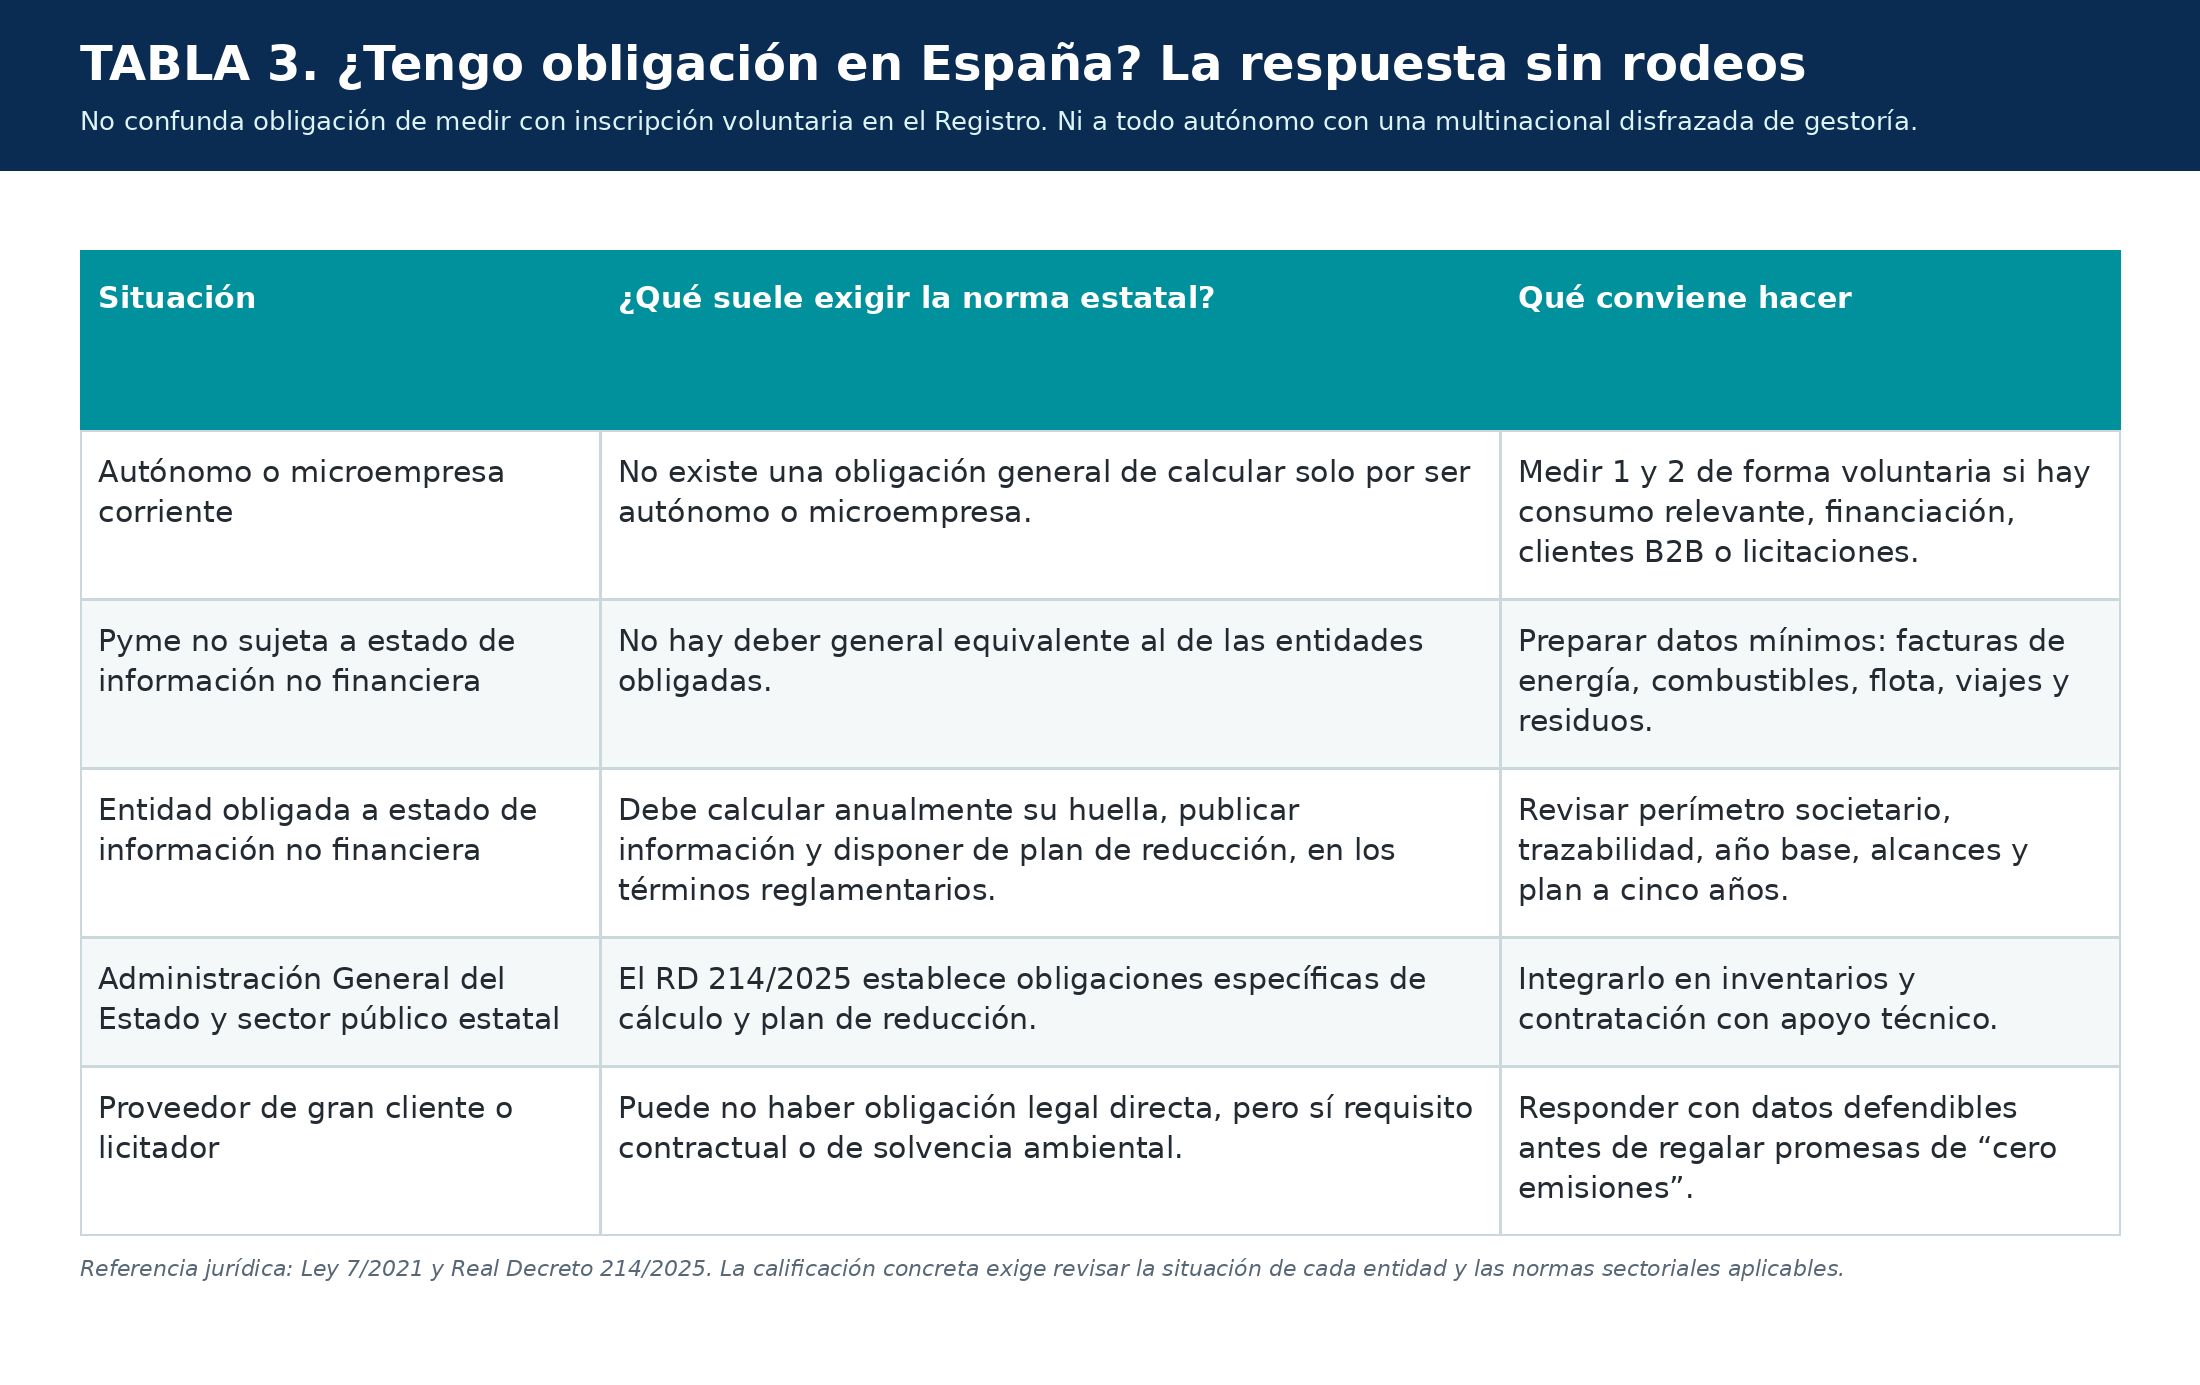
Tabla editorial en imagen: guía de orientación. Para una conclusión formal, revise el caso concreto.
4. Calcularla en una empresa pequeña: el método que no necesita incienso ni un laboratorio
Para iniciar un inventario razonable no hace falta medir la respiración de la cafetera. Hace falta orden. La empresa debe elegir un año, definir qué actividades incluye y guardar los documentos de apoyo. Después se aplica a cada dato de actividad el factor oficial correspondiente. El resultado se suma y se expresa en tCO2e.
Un plan práctico para una empresa de diez personas podría ser: reunir doce meses de facturas de electricidad, gas y combustible; identificar los vehículos y sus litros; anotar el refrigerante recargado; separar los viajes de trabajo; y decidir si el transporte contratado o los principales proveedores justifican un primer cálculo de alcance 3. La clave no es alcanzar la perfección en el primer intento. Es que la base sea trazable y que el año siguiente se pueda comparar sin tener que reconstruir la contabilidad con arqueología.
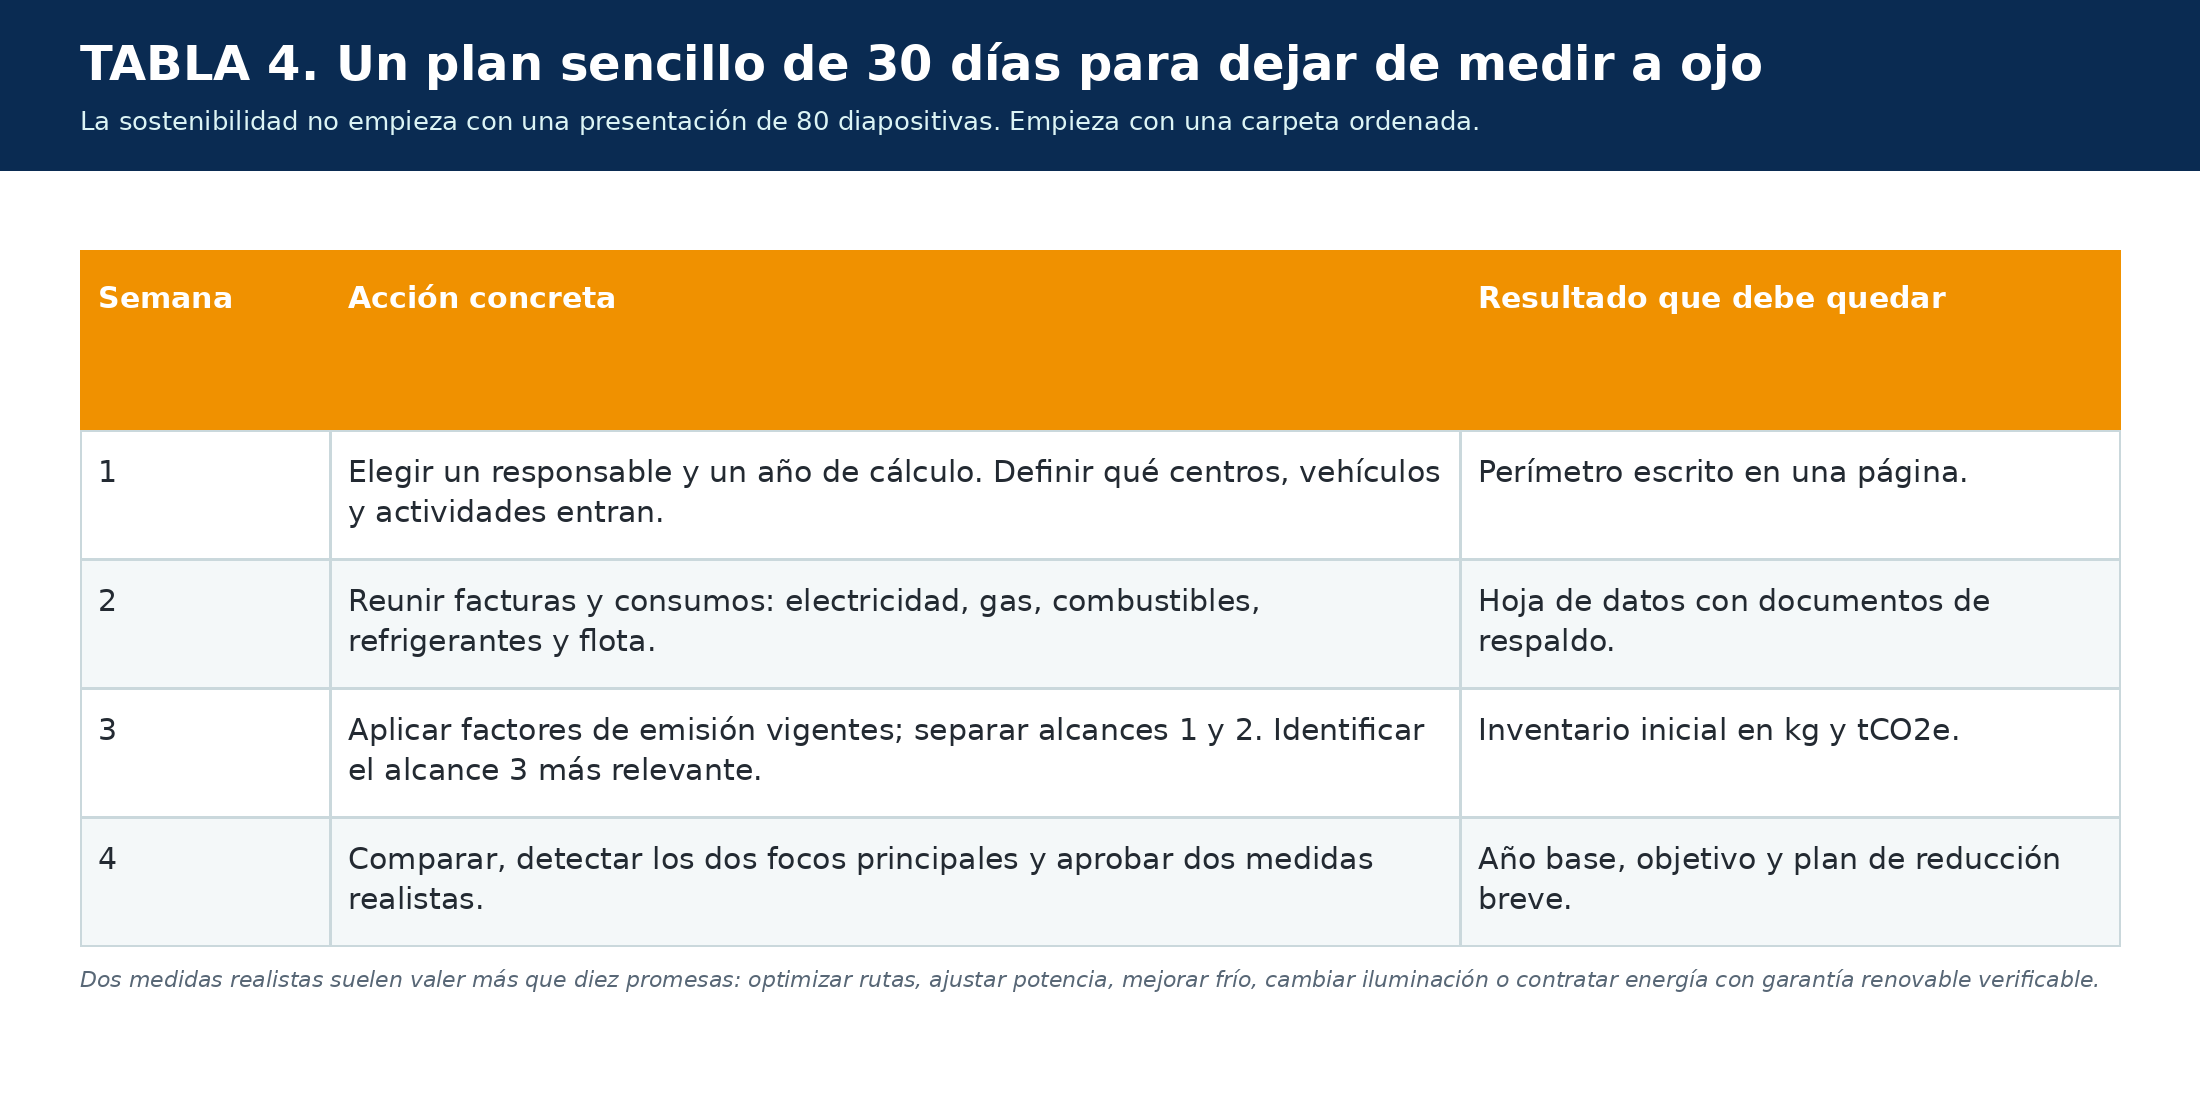
Tabla editorial en imagen: una hoja de ruta inicial para arrancar sin convertirlo en otro proyecto que muere en la carpeta “pendiente”.
5. Un caso real: medir primero, reducir después y compensar al final
La lógica no es teórica. Servicios Ecológicos Navarra (SEN), empresa del sector de gestión de residuos, comunicó en 2026 haber compensado el 100% de su huella de alcances 1 y 2 y haber reducido un 22,34% la intensidad de sus emisiones en el periodo 2022-2024 frente a 2021-2023. El trabajo incluyó renovación de flota, autoconsumo y mejoras operativas. El aprendizaje no es que toda pyme deba copiar la escala de una empresa industrial: es que la reducción aparece cuando alguien mide, prioriza y ejecuta; no cuando se limita a declarar amor eterno al planeta en la memoria anual.
La secuencia importa: calcular, reducir y, solo después, valorar compensar lo que permanezca. Compensar antes de medir se parece demasiado a echar ambientador antes de localizar la fuga. Puede oler mejor, pero el problema sigue en la tubería.
6. La huella no es solo RSC: también es gestión comercial y financiera
Una empresa que conoce su huella suele conocer mejor sus consumos. Y quien conoce sus consumos puede detectar rutas innecesarias, cámaras frigoríficas ineficientes, potencias contratadas mal ajustadas, flotas sobredimensionadas o materiales con mucho transporte y poco margen. No todos los recortes de emisiones generan ahorro inmediato, pero una parte de ellos sí. Por eso la huella no debe quedarse en Comunicación: debe sentarse con Operaciones, Compras, Finanzas y Comercial.
Para el autónomo, la lectura es todavía más clara: disponer de una ficha sencilla de consumos y emisiones puede reforzar una oferta B2B. No hace falta prometer “cero emisiones netas” para resultar serio. A menudo basta con decir: “Medimos nuestros alcances 1 y 2, tenemos este año base y estas dos medidas de mejora”. La credibilidad empresarial siempre ha sido más rentable que el maquillaje verde.
7. Cinco errores que conviene evitar antes de que el informe quede precioso y no sirva para nada
• Usar factores de años distintos. Los factores cambian; mezclar años convierte la comparación en un plato de datos recalentados.
• No guardar facturas ni pruebas. Una cifra sin documento es una opinión con formato Excel.
• Confundir reducción con compensación. Reducir es emitir menos; compensar actúa sobre lo que no se ha logrado evitar. No son sinónimos.
• Empezar por el alcance 3 para evitar el 1 y el 2. La cadena de valor es compleja, sí. La factura eléctrica, no tanto.
• Publicar un eslogan sin objetivo ni año base. “Seremos sostenibles” no es un plan. Es una frase que necesita datos, plazo y responsable.
Conclusión: la huella no es castigo, es un cuadro de mando con algo de conciencia
La pregunta ya no es si una empresa pequeña debe convertirse mañana en experta climática. La pregunta es más sensata: ¿conoce lo suficiente sus consumos y emisiones como para responder cuando un cliente, una entidad financiera o la Administración le pregunte? Para la mayoría de autónomos y pymes, empezar no es una obligación general impuesta por la norma. Pero ignorarlo por completo es dejar una parte creciente de la gestión en manos de la suerte.
Menos humo en la memoria, más datos en la factura. Y si el primer resultado incomoda, mejor: los números solo molestan cuando todavía pueden ayudar a decidir.